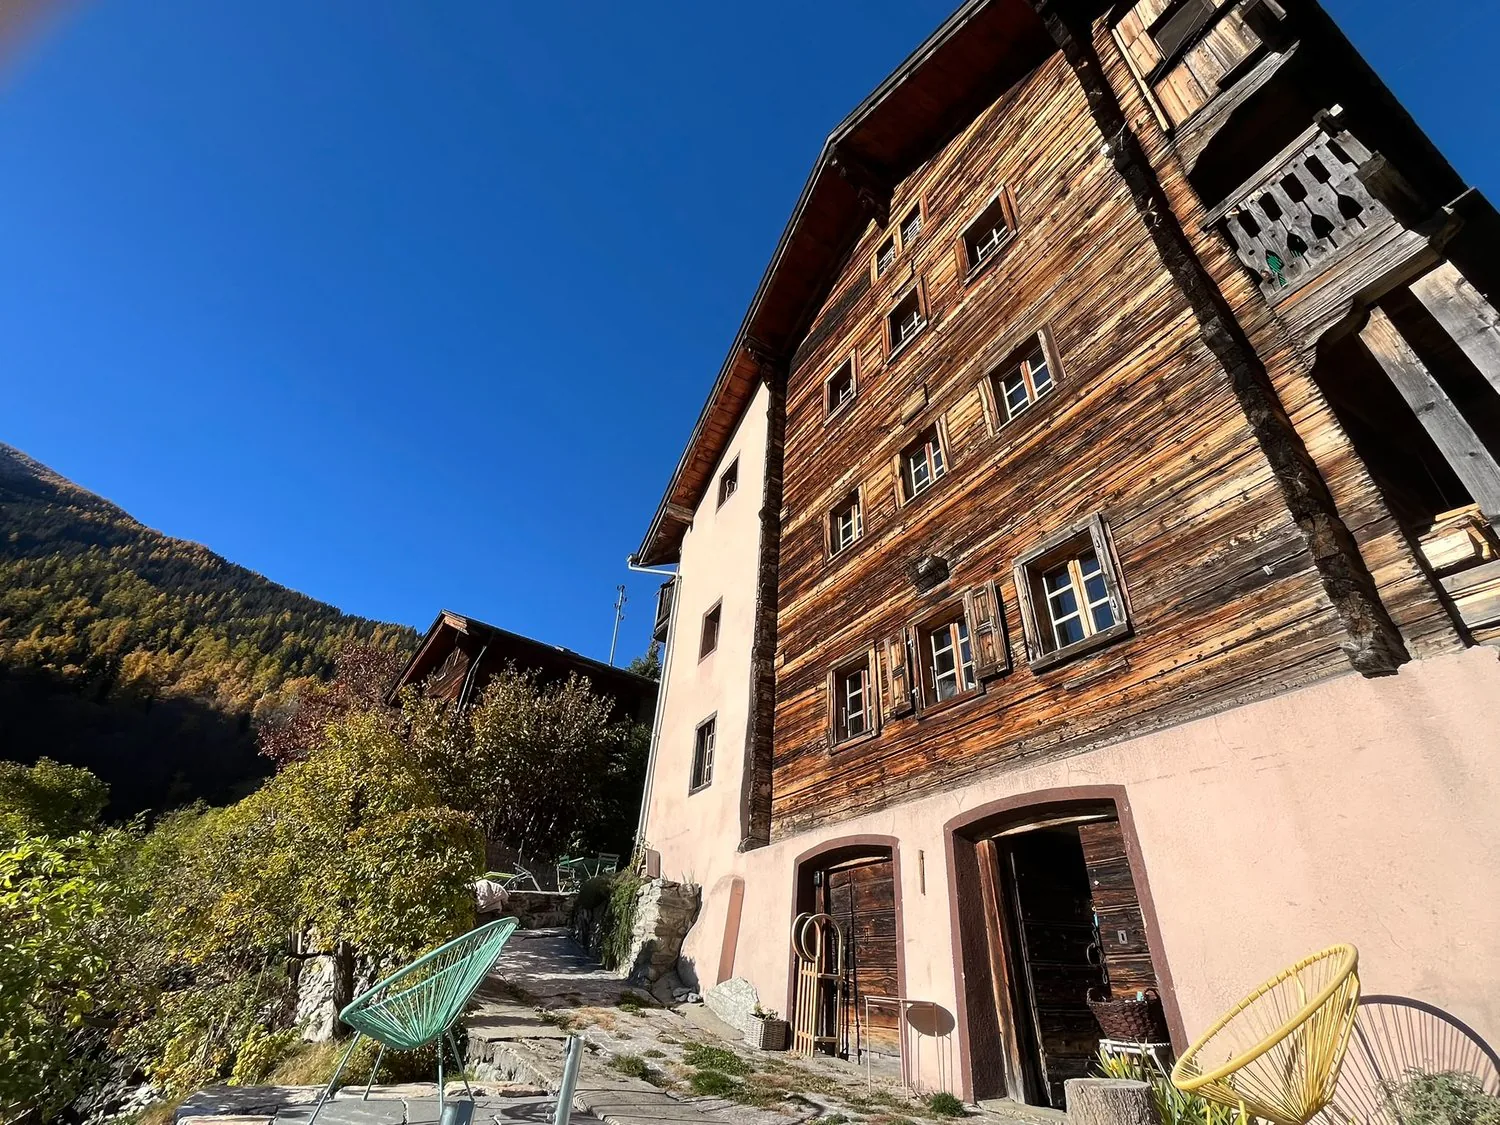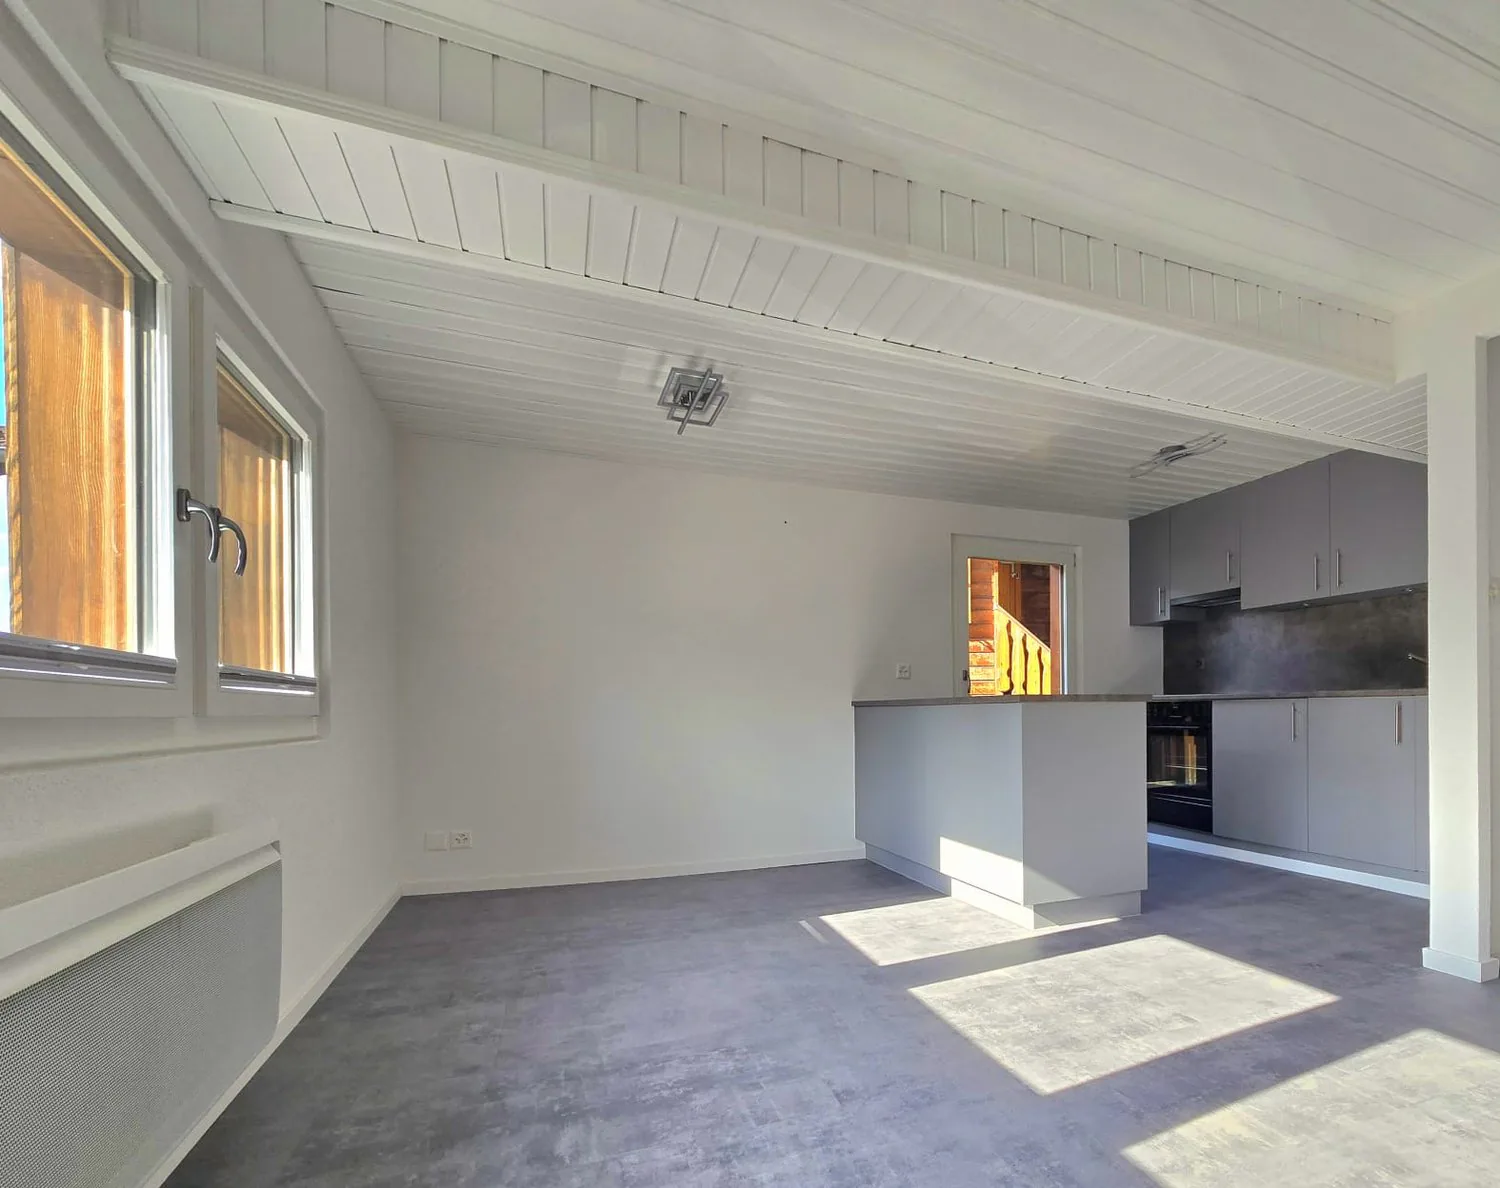
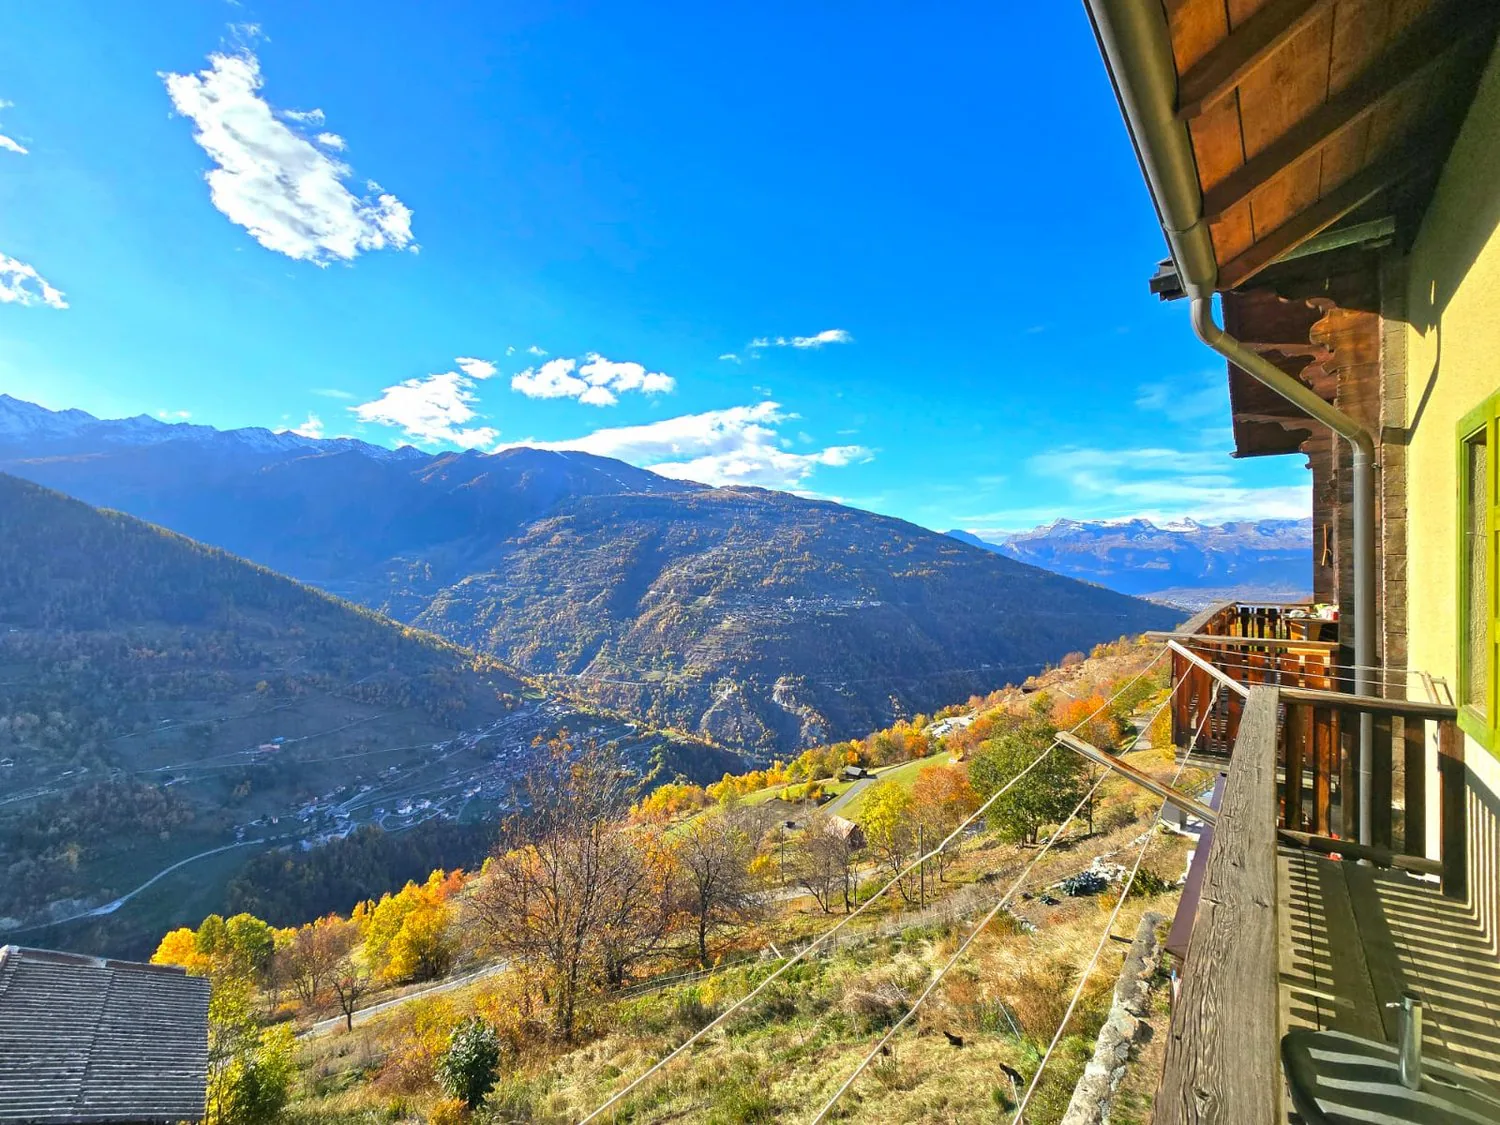
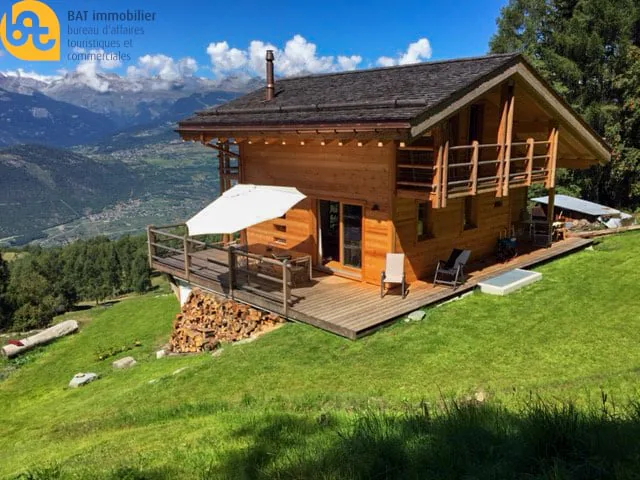
Crettasson 6, 1973 Nax
Prezzo su richiesta
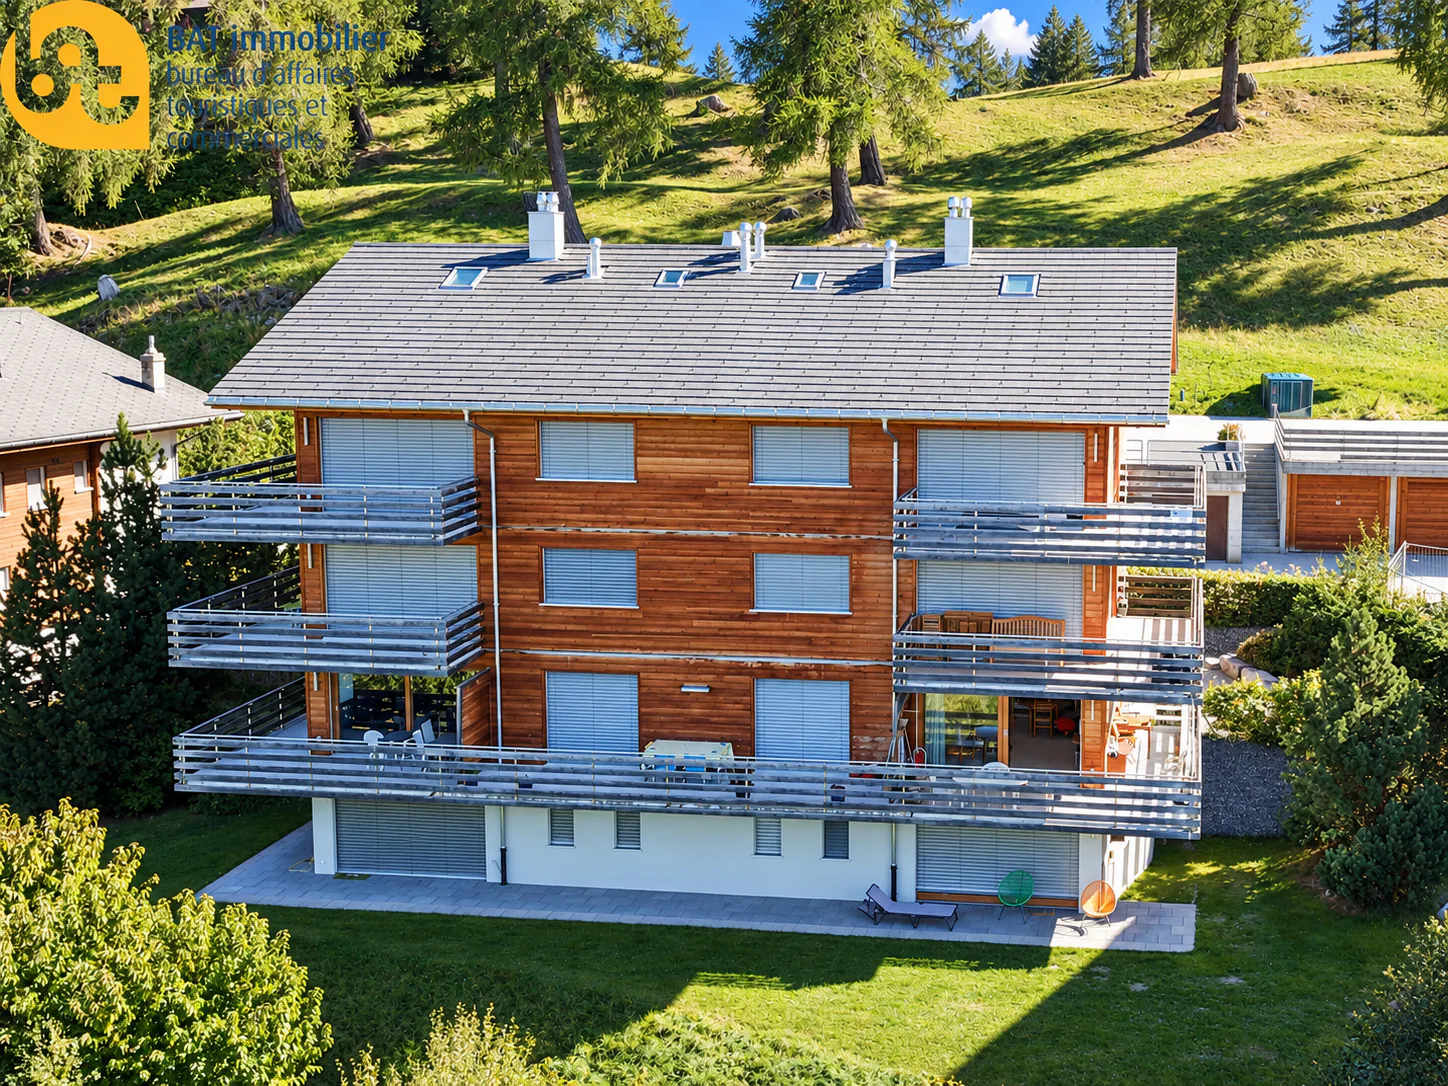
La Barma 9, 1973 Nax
CHF 1'800.–/mese148 m²
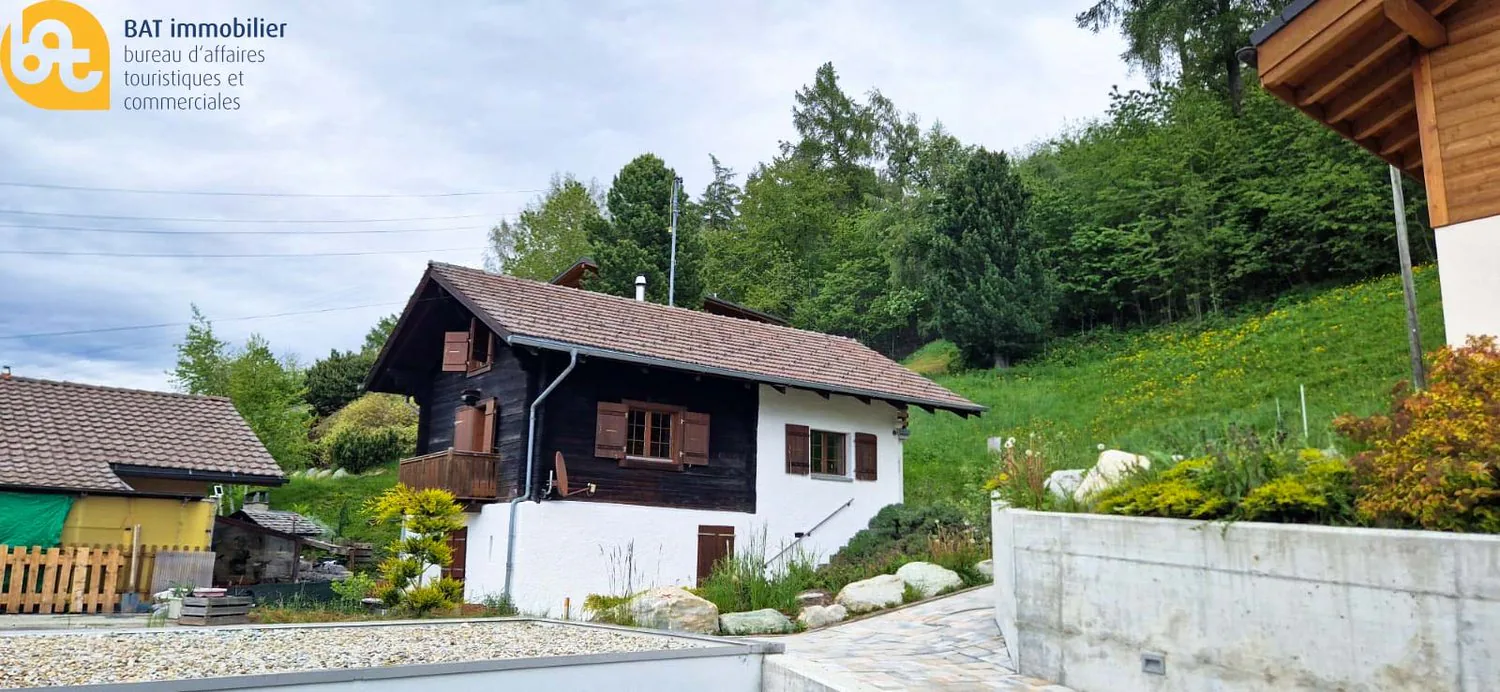
La Cordamou, 1973 Nax
Prezzo su richiesta90 m²
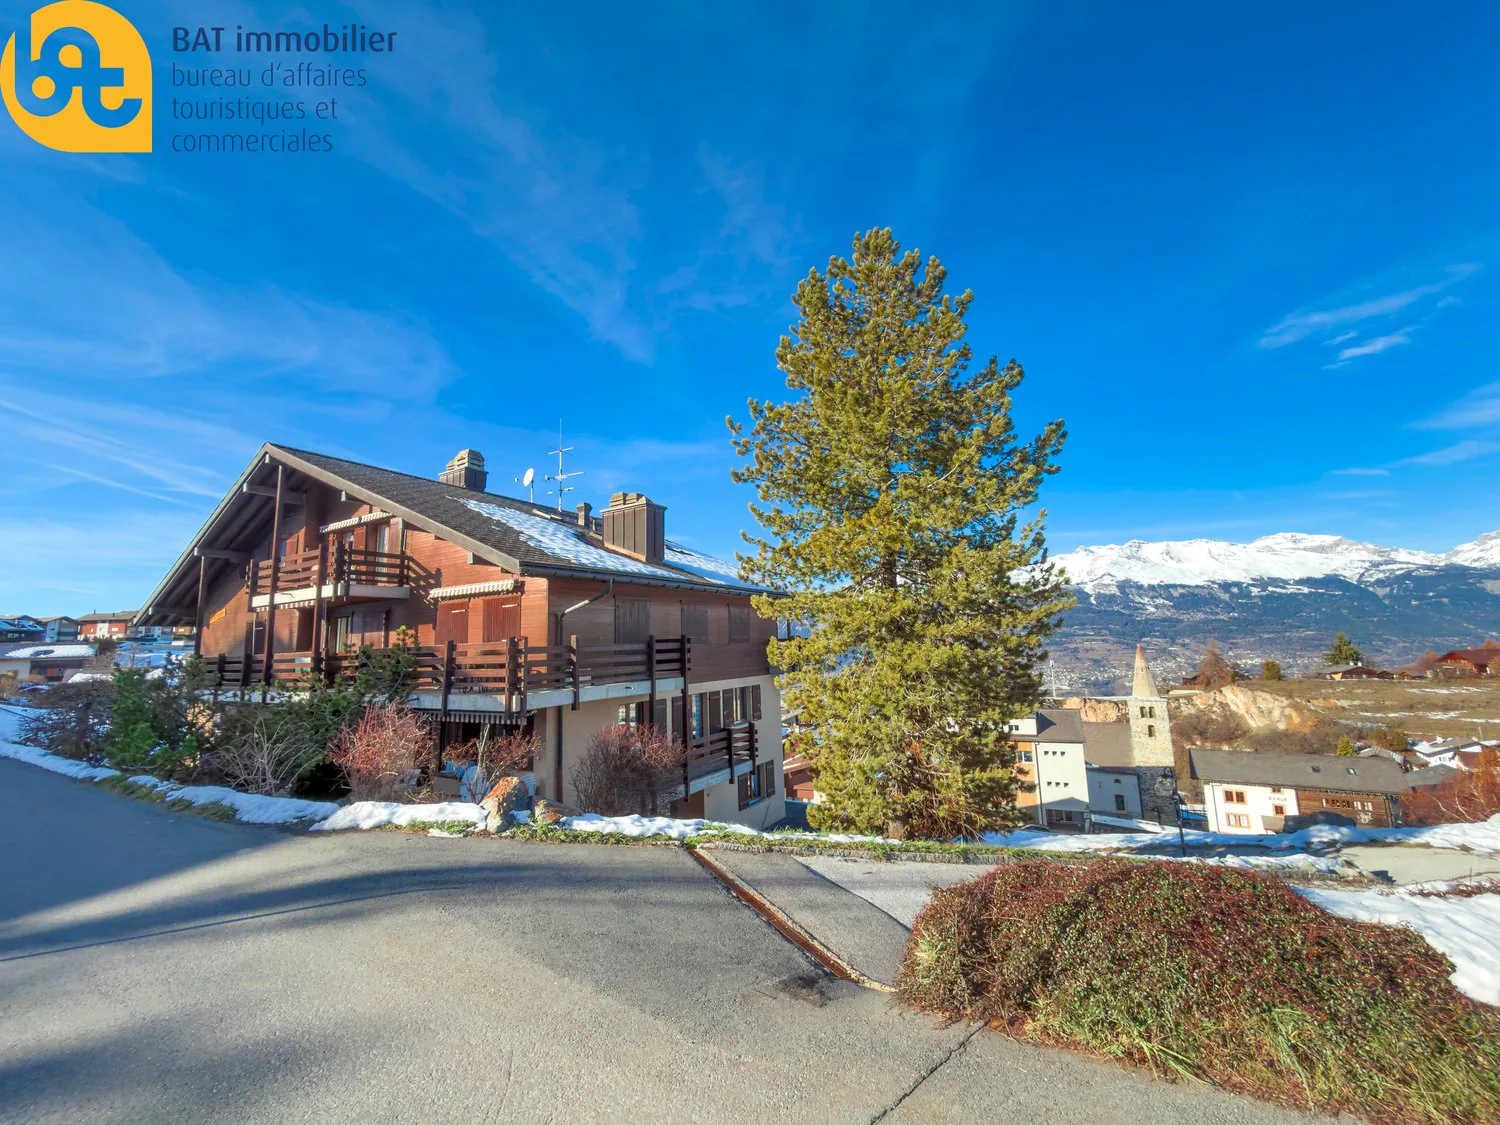
Les Tauges, 1973 Nax
CHF 1'500.–/mese
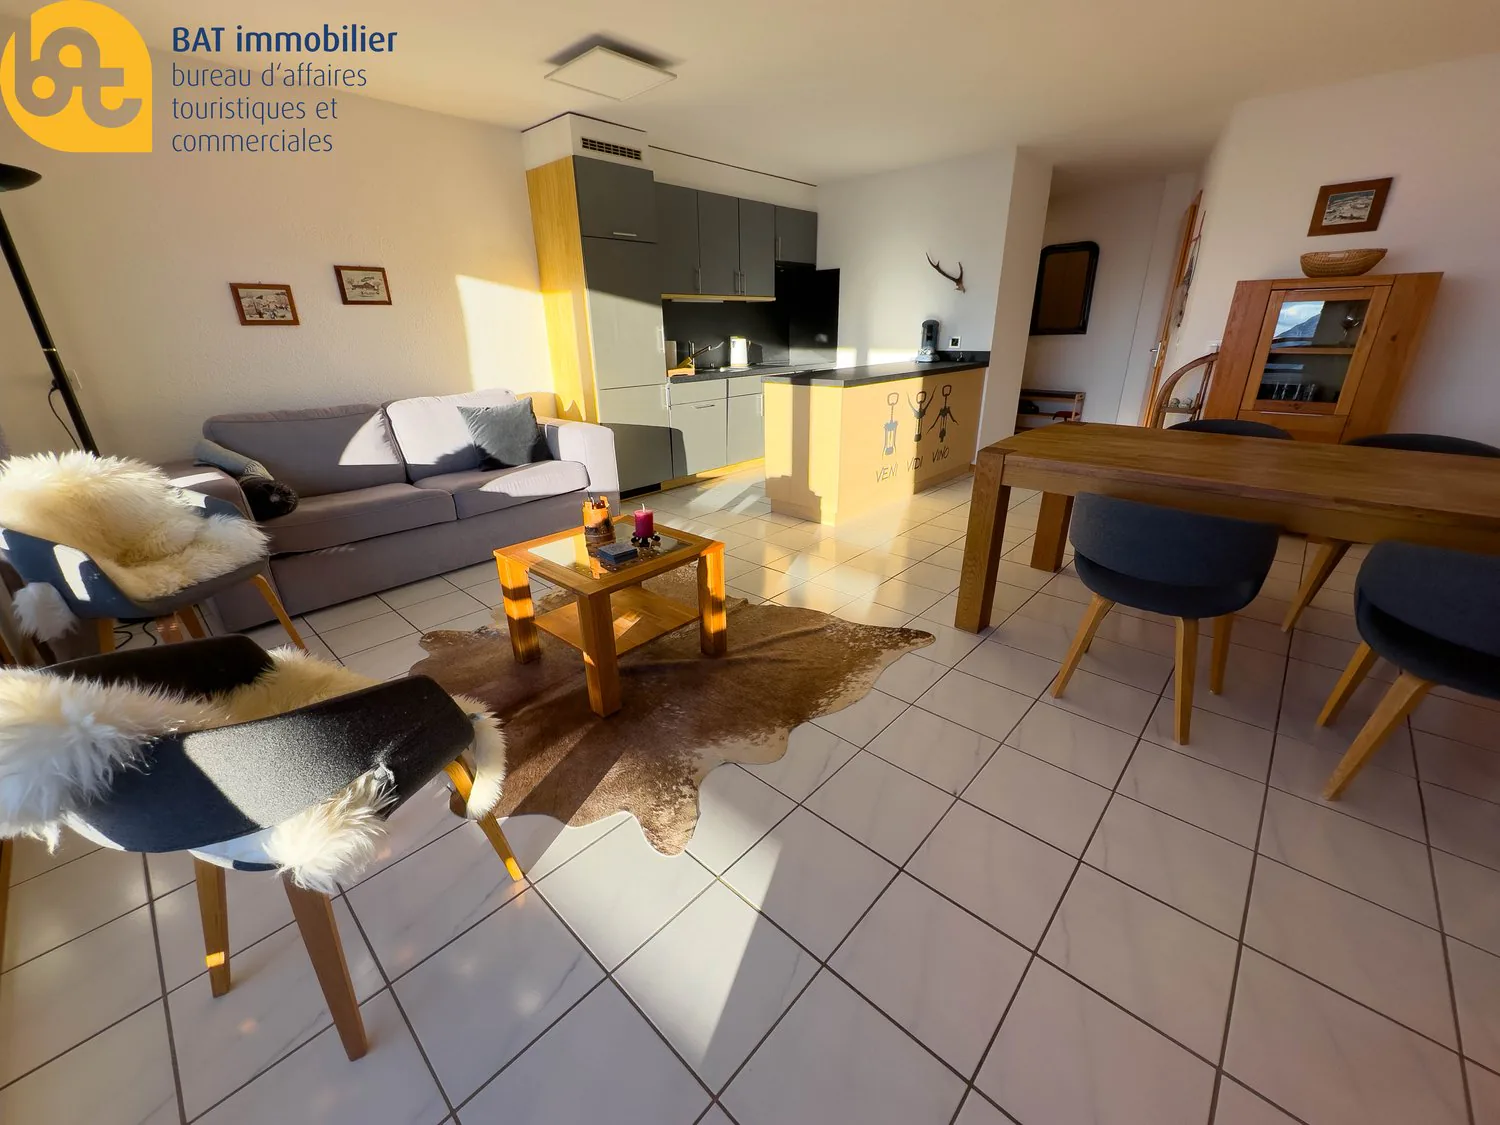
Les Jausses 3, 1973 Nax
Prezzo su richiesta
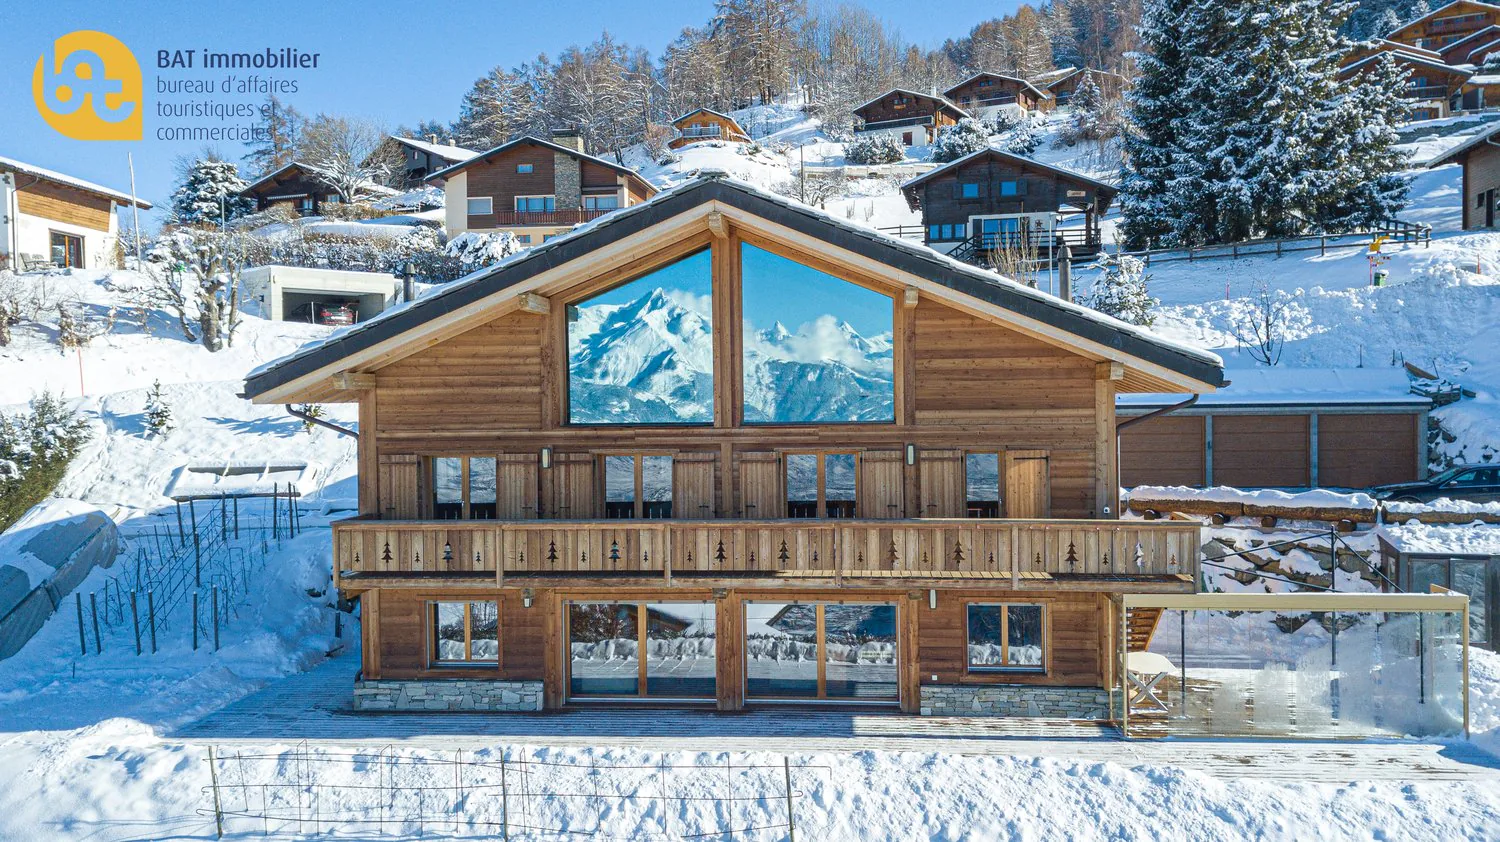
La Vaye-Plane 12, 1973 Nax
Prezzo su richiesta100 m²
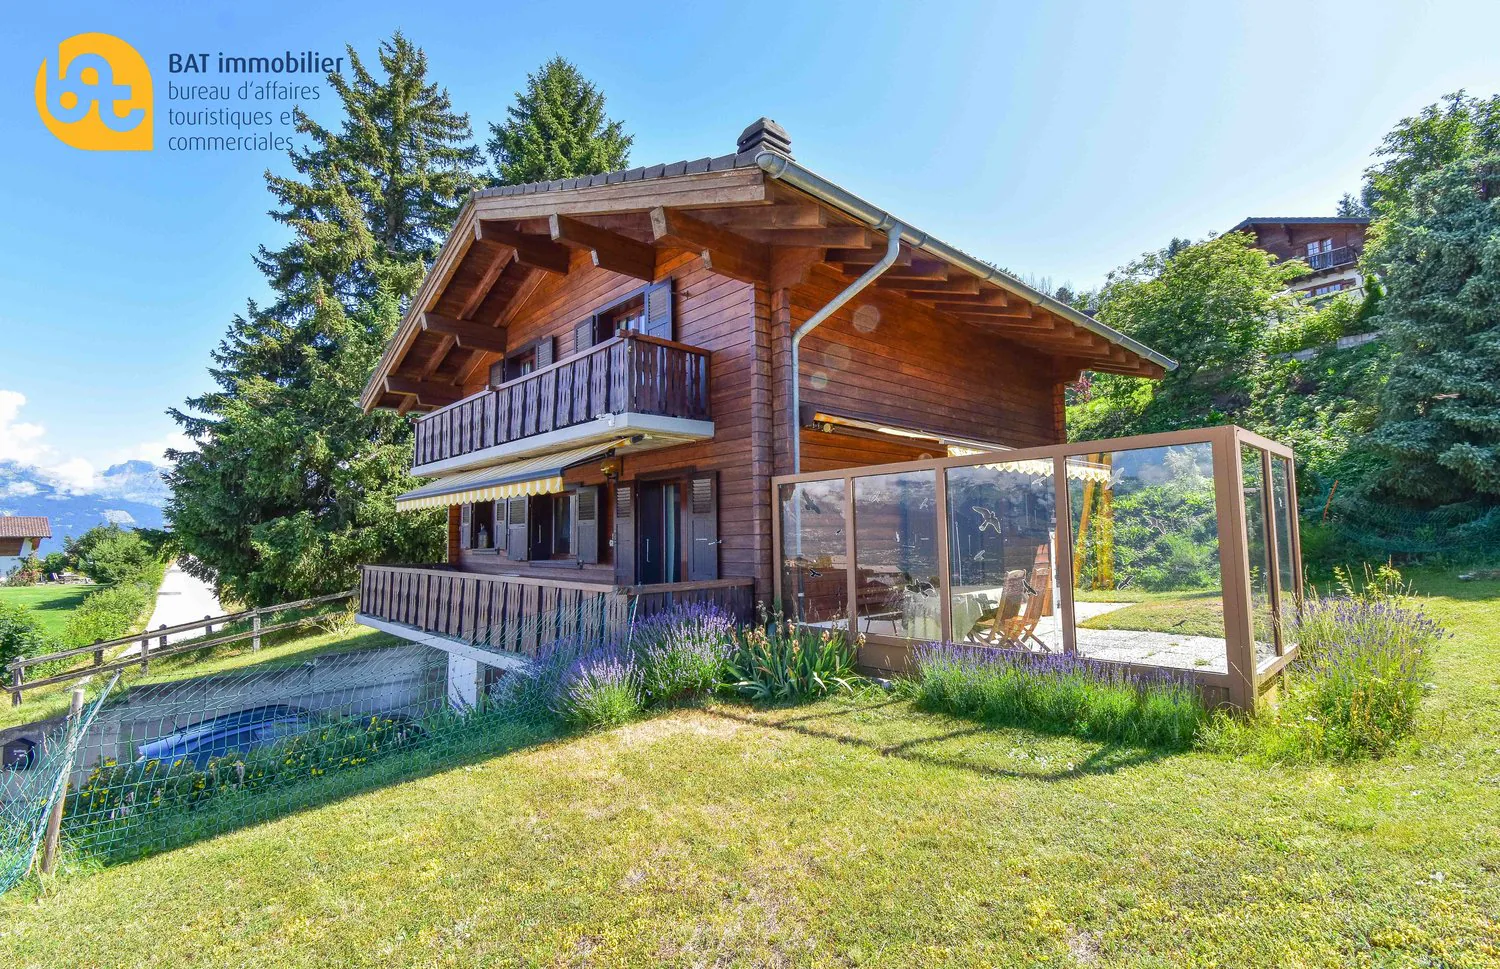
La Vaye-Plane 12, 1973 Nax
Prezzo su richiesta
Route du Funiculaire 4, 3961 St-Luc
CHF 1'250.–/mese50 m²
Il tasso di sfitto è dello 0.41 %, 61 % sotto la media cantonale (1.04 %) — un mercato degli affitti teso. Il moltiplicatore d'imposta comunale (Steuerfuss) è del 135 % (2026), 16 % sopra la media dei comuni del cantone (116.8 %). Una persona sola senza figli con un salario lordo di CHF 100'000 paga CHF 14'829 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). Nella media dei comuni ponderata per gli abitanti l'importo è di CHF 13'282 nel cantone e di CHF 12'251 in Svizzera. Il reddito imponibile mediano di tutti i contribuenti è di CHF 34'100 (periodo fiscale 2022). Saint-Martin (VS) conta 841 abitanti (2025).
Fonti: Ufficio federale di statistica (UST), Amministrazione federale delle contribuzioni (AFC).
3 appartamenti & case sono attualmente proposti da affittare a Saint-Martin (VS) su Homematch. La selezione si aggiorna durante la giornata man mano che le agenzie pubblicano nuovi annunci.
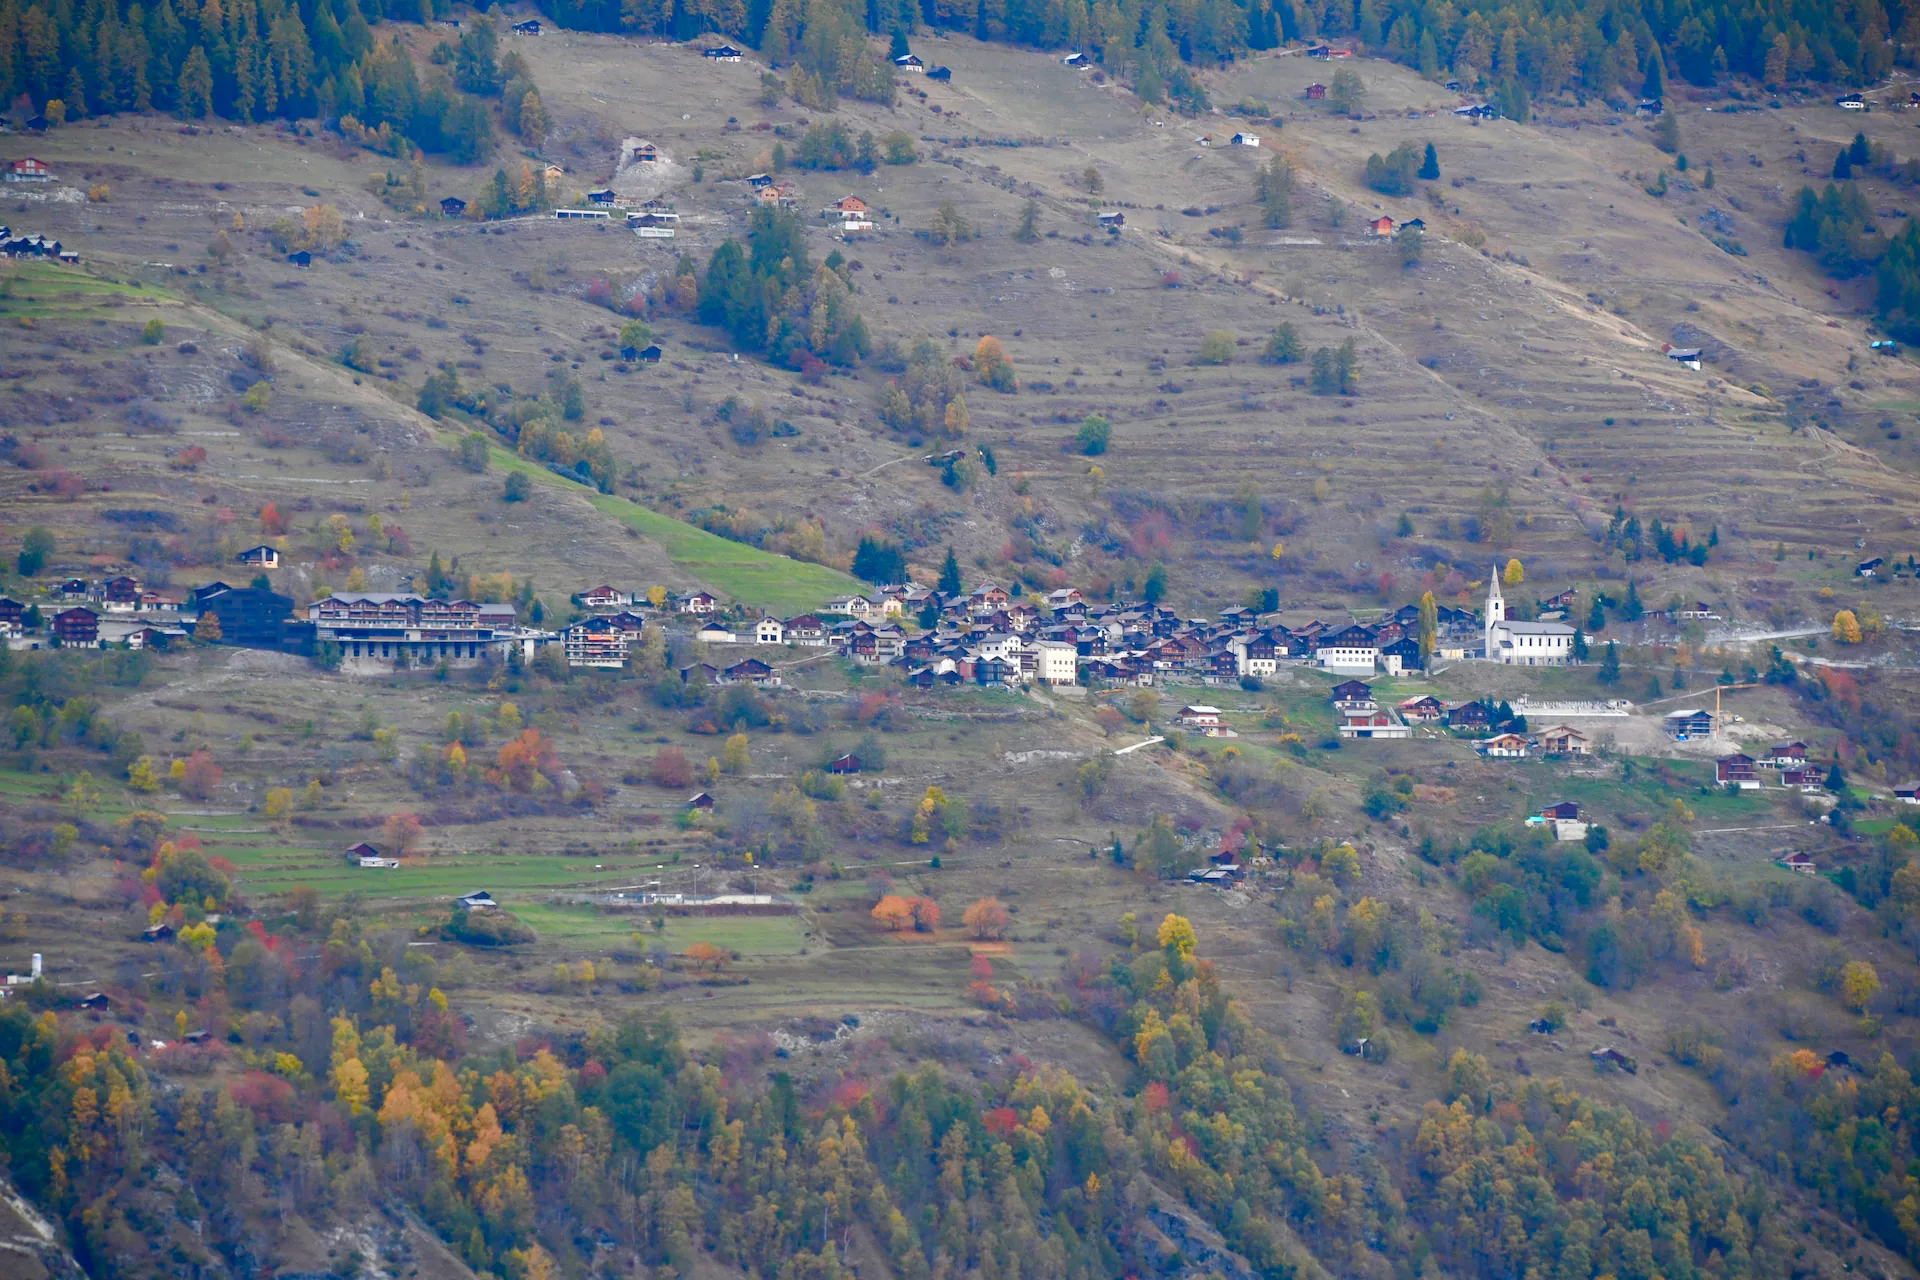
Saint-Martin (VS) si trova nel Cantone del Vallese.
Saint-Martin (VS) conta circa 841 abitanti.
Il moltiplicatore d'imposta comunale (Steuerfuss) a Saint-Martin (VS) è del 135 % dell'imposta cantonale di base (anno fiscale 2026). Nota: si tratta di un moltiplicatore dell'imposta cantonale, non dell'aliquota effettiva, ed è confrontabile solo all'interno dello stesso cantone.
Una persona sola senza figli con un salario lordo di CHF 100'000 paga a Saint-Martin (VS) CHF 14'829 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). L'importo vale per questa economia domestica e questo reddito e, a differenza del moltiplicatore d'imposta, è confrontabile tra cantoni.