Wildegg
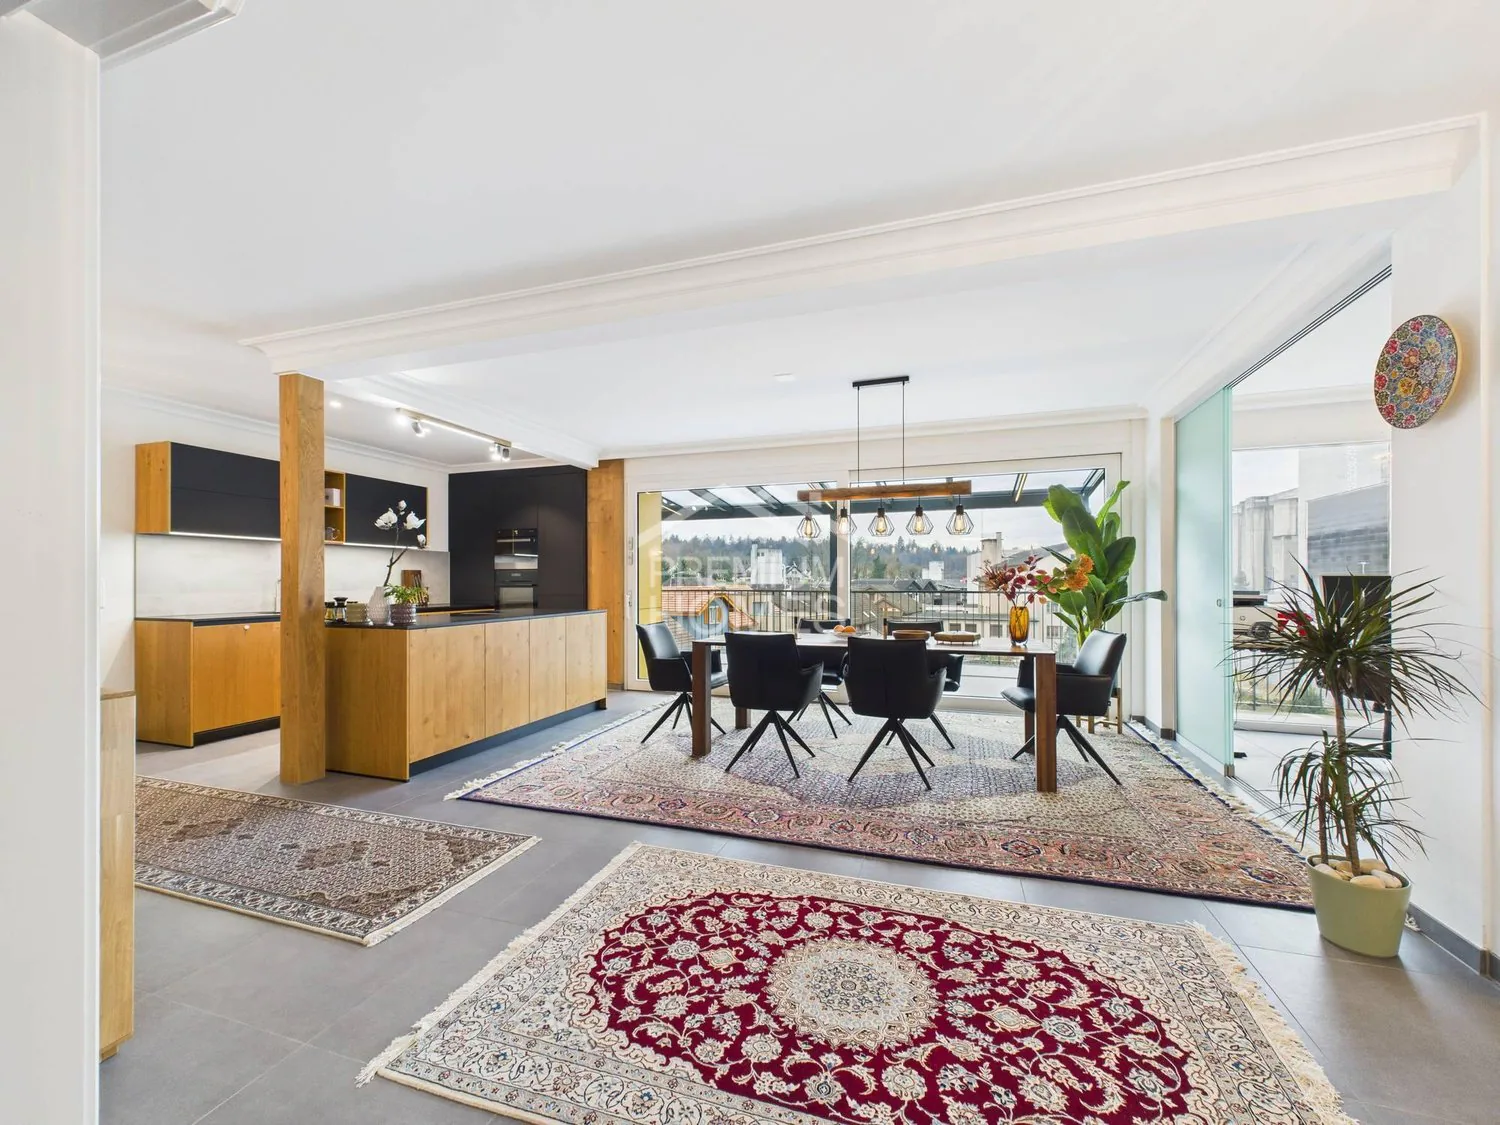
CHF 560'000.–82 m²
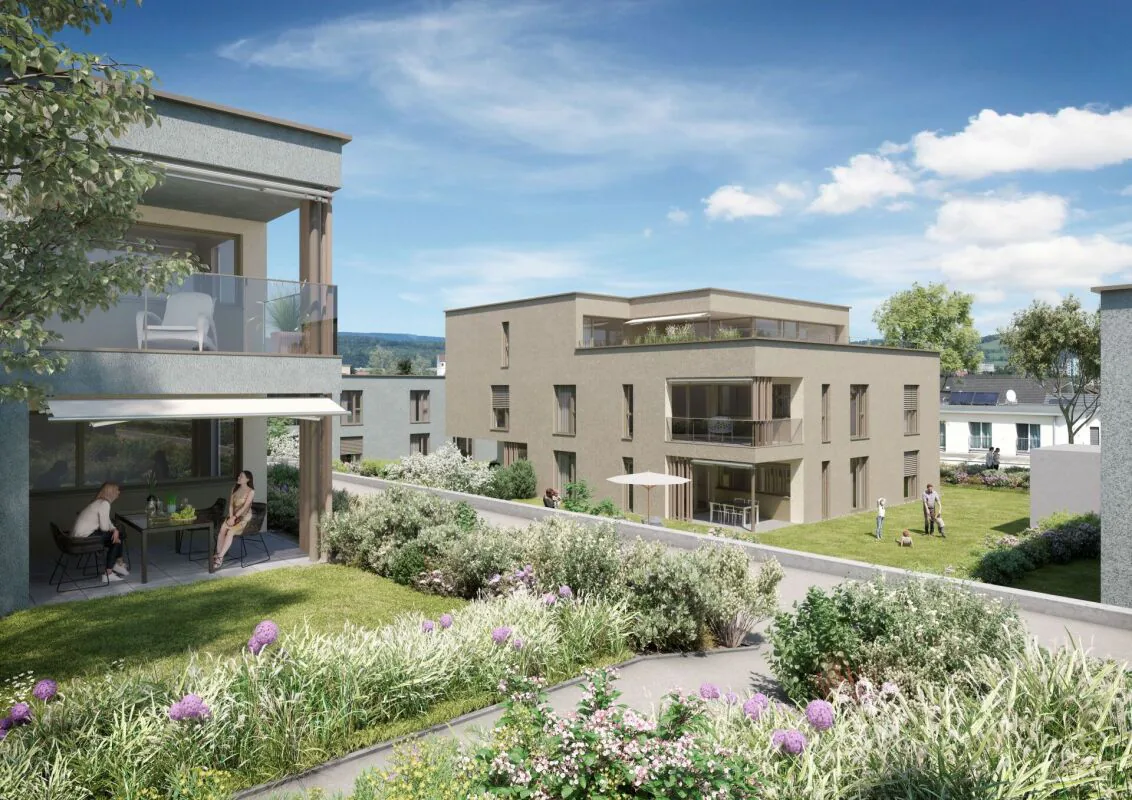
Leistrasse, 5242 Birr
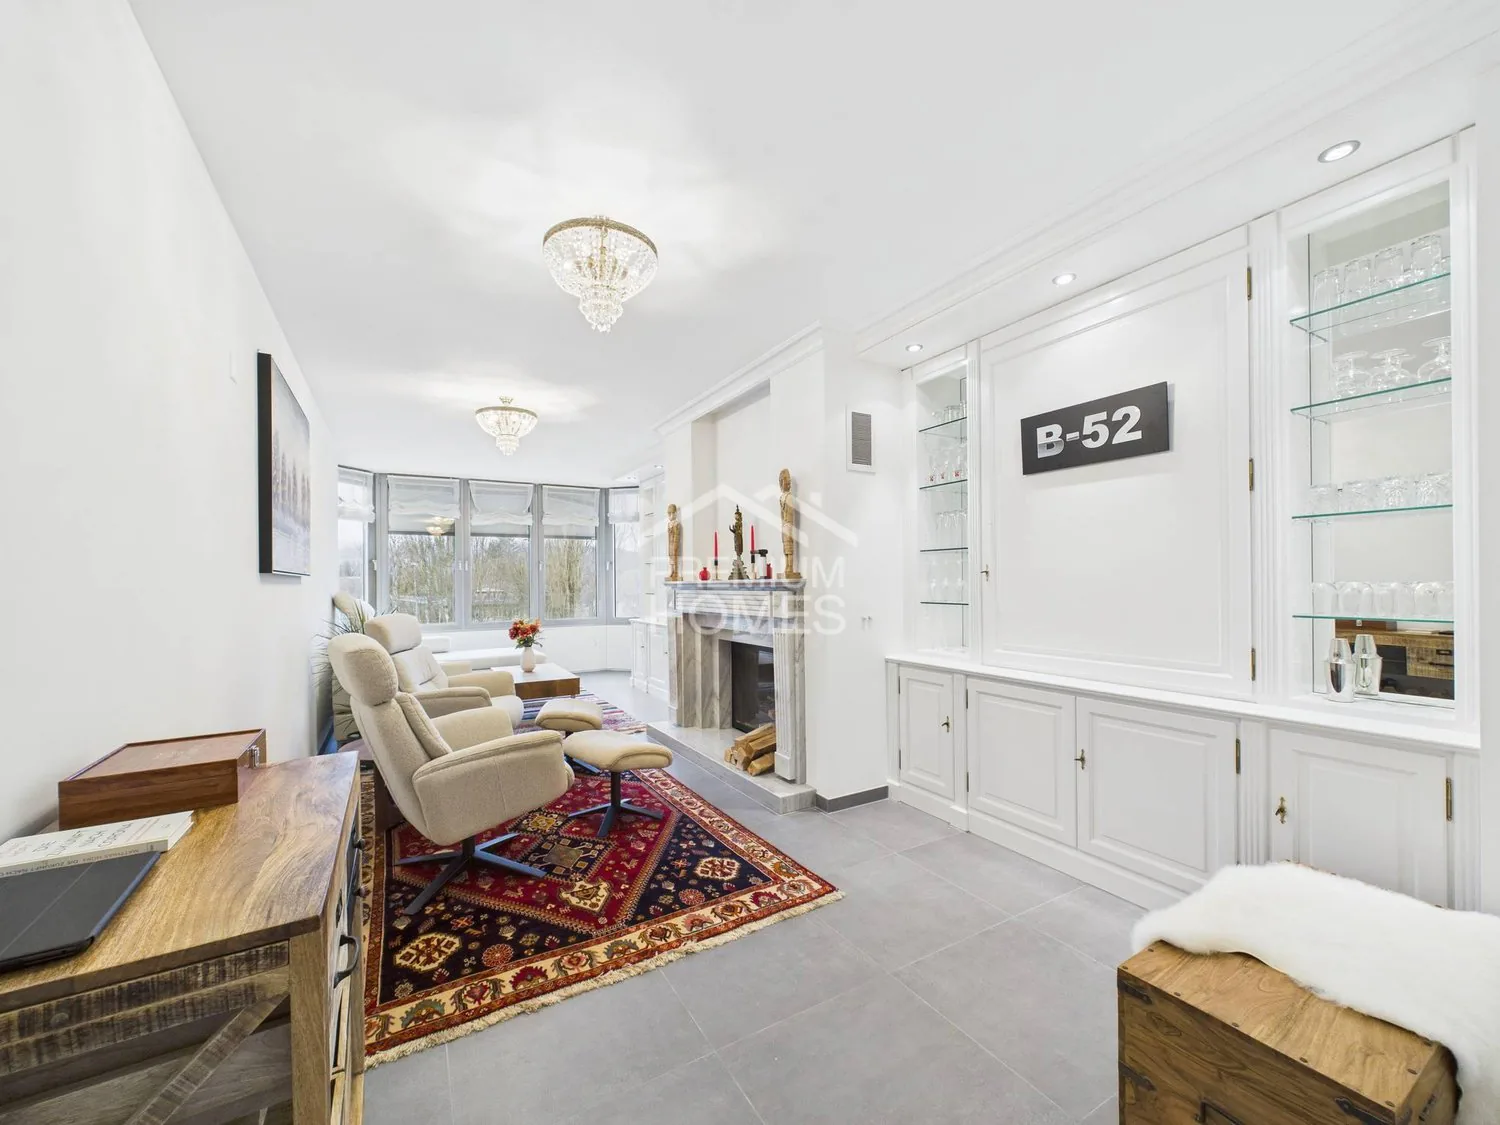
CHF 830'000.–115 m²
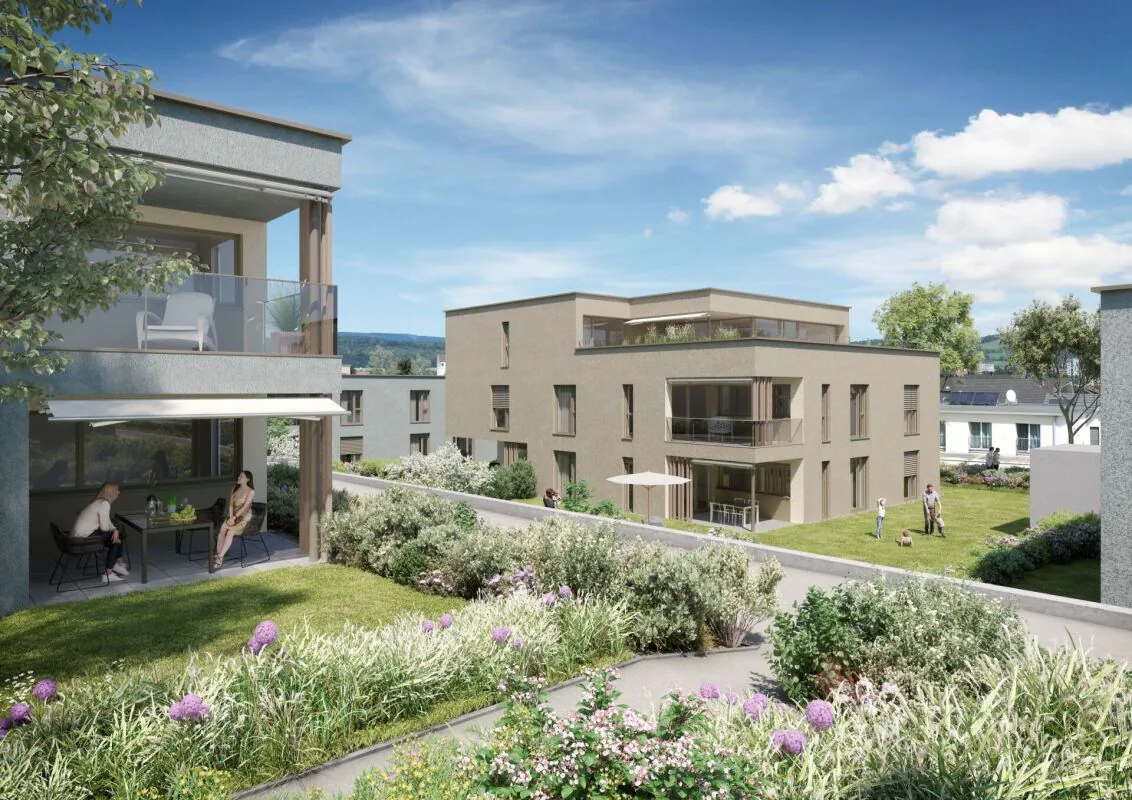
Leistrasse, 5242 Birr
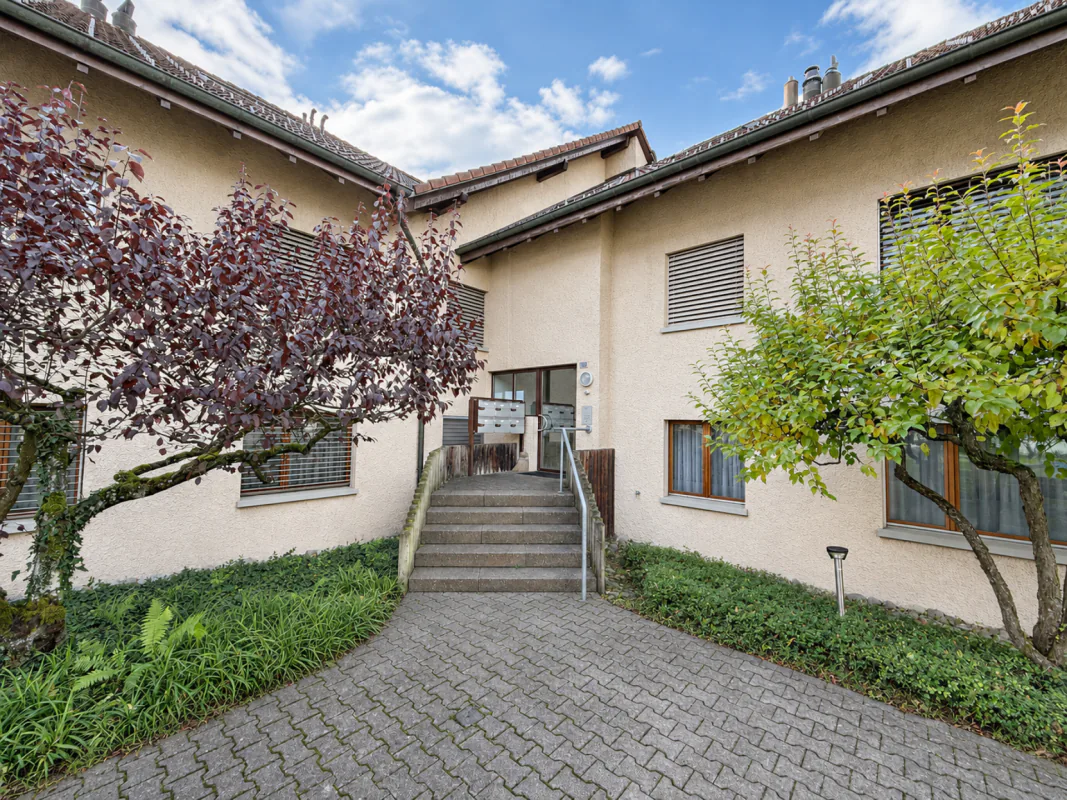
CHF 1'150'000.–122 m²
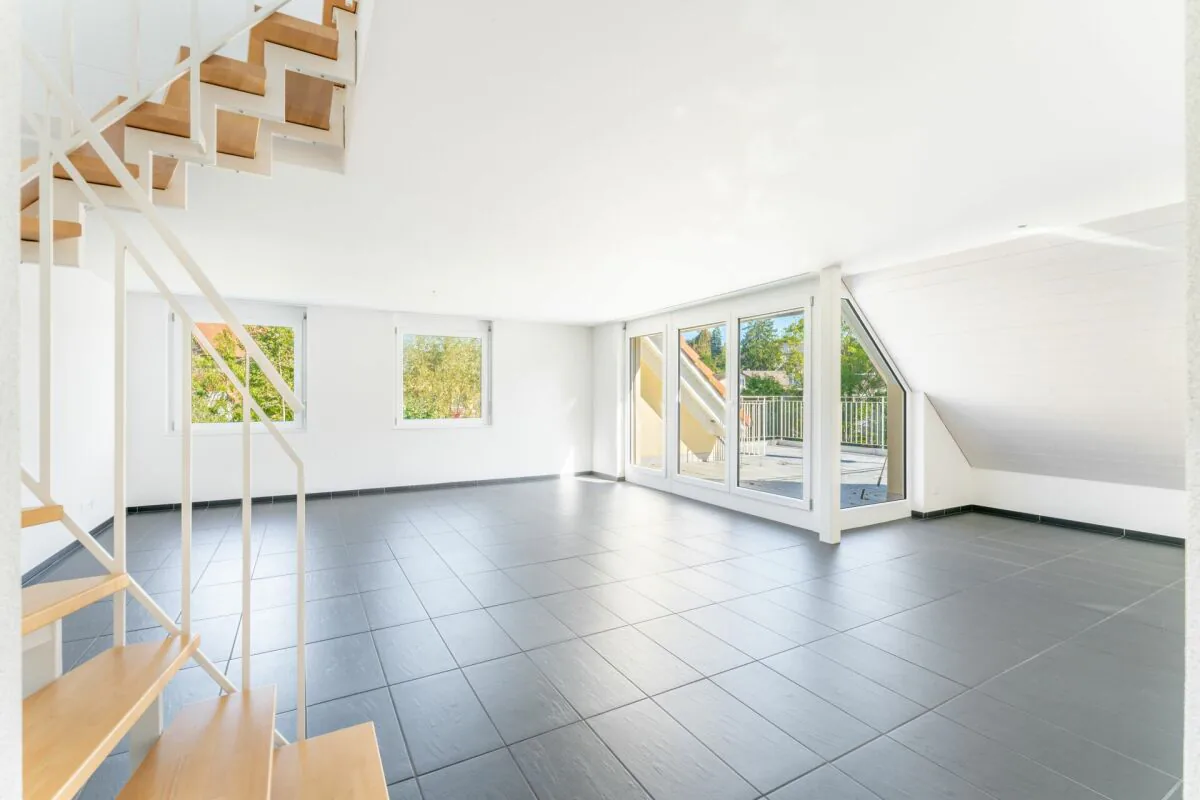
Stampfimatt 14, 5702 Niederlenz
CHF 710'000.–127 m²
Schulstrasse 5, 5505 Brunegg
Prezzo su richiesta116 m²
Weihermattstrasse 20, 5242 Birr
CHF 1'270'000.–159 m²
Weihermattstrasse 20, 5242 Birr
CHF 1'150'000.–151 m²
Weihermattstrasse 20, 5242 Birr
CHF 1'450'000.–190 m²
Le cifre seguenti valgono per l'intero comune di cui Möriken AG fa parte. Il tasso di sfitto è dello 0.66 %, 37 % sotto la media cantonale (1.04 %). Il moltiplicatore d'imposta comunale (Steuerfuss) è del 94 % (2026), 9 % sotto la media dei comuni del cantone (103.8 %) — basso per il cantone. Una persona sola senza figli con un salario lordo di CHF 100'000 paga nel comune di Möriken-Wildegg CHF 10'505 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). Nella media dei comuni ponderata per gli abitanti l'importo è di CHF 11'027 nel cantone e di CHF 12'251 in Svizzera. Il reddito imponibile mediano di tutti i contribuenti è di CHF 56'450 (periodo fiscale 2022). Il comune conta 5'025 abitanti (2025).
Fonti: Ufficio federale di statistica (UST), Amministrazione federale delle contribuzioni (AFC).
2 appartamenti sono attualmente proposti da acquistare a Möriken AG su Homematch. La selezione si aggiorna durante la giornata man mano che le agenzie pubblicano nuovi annunci.
Möriken AG si trova nel Cantone di Argovia.
Il moltiplicatore d'imposta comunale (Steuerfuss) a Möriken AG è del 94 % dell'imposta cantonale di base (anno fiscale 2026). Nota: si tratta di un moltiplicatore dell'imposta cantonale, non dell'aliquota effettiva, ed è confrontabile solo all'interno dello stesso cantone.
Una persona sola senza figli con un salario lordo di CHF 100'000 paga nel comune di Möriken-Wildegg CHF 10'505 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). L'importo vale per questa economia domestica e questo reddito e, a differenza del moltiplicatore d'imposta, è confrontabile tra cantoni.