Appartamenti & case in affitto a Sta. Maria in Calanca
Nessun annuncio a Sta. Maria in Calanca
Altri annunci nella zona di Sta. Maria in Calanca
 2.6 km
CHF 1'500.–
Appartamento 3.5 locali
 4.2 km
CHF 2'800.–
Casa a schiera 5.5 locali
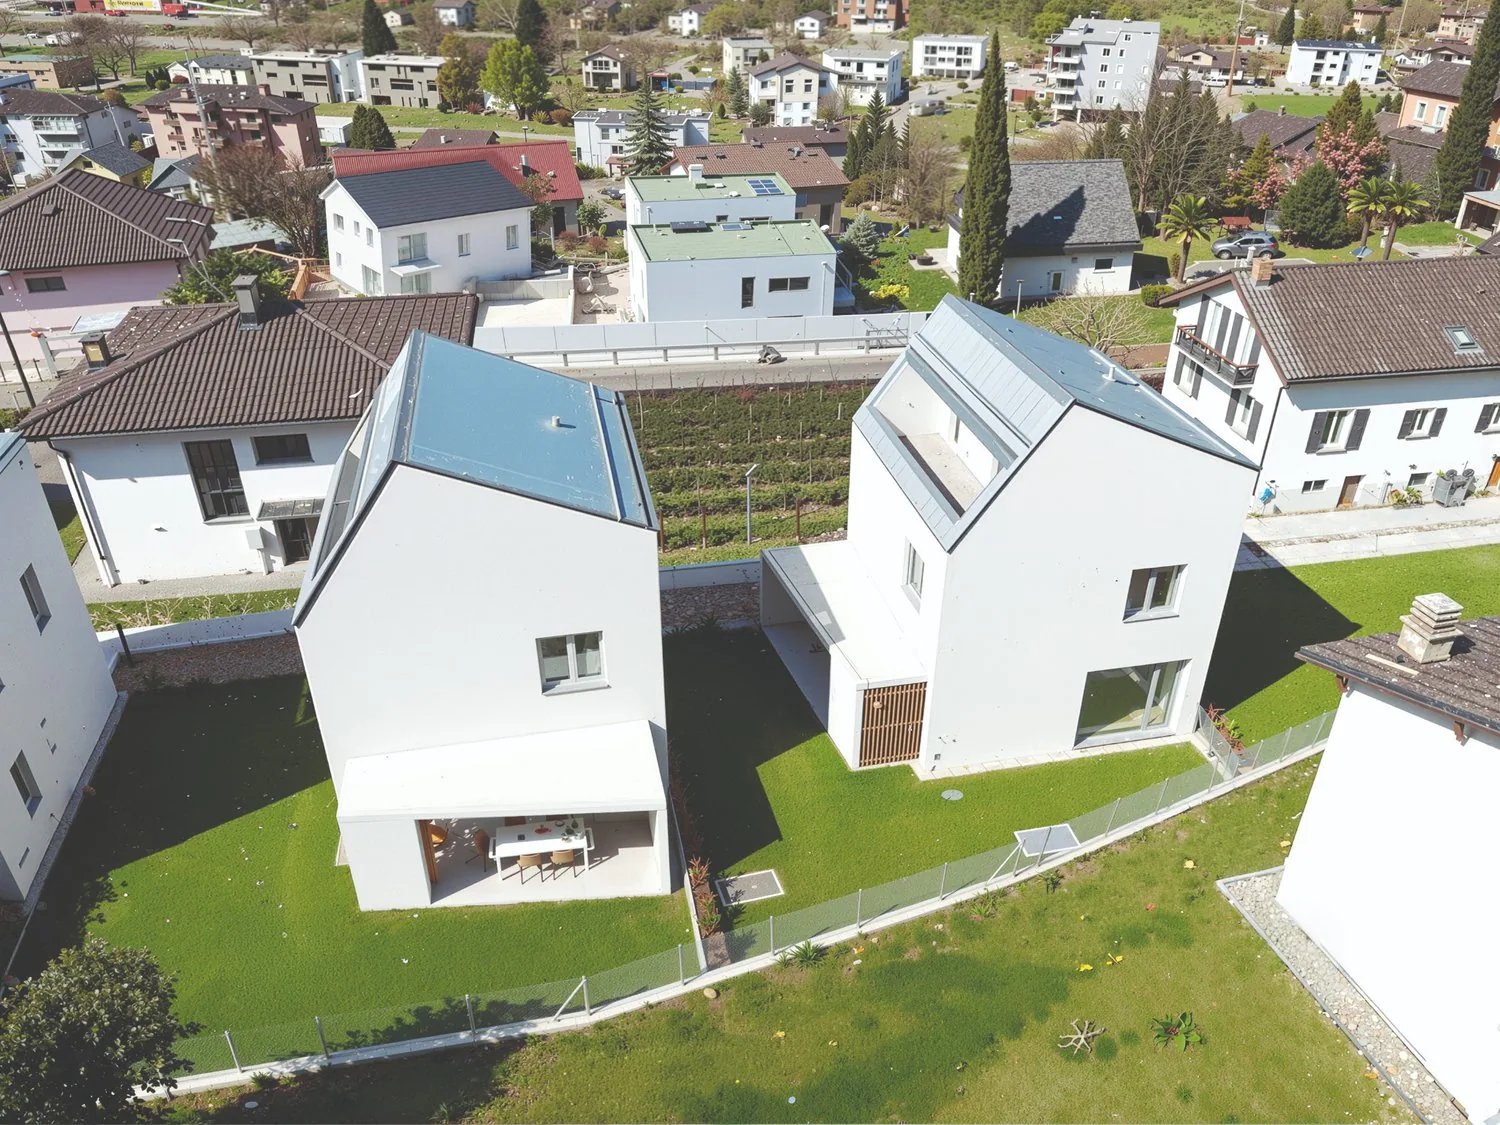 5.6 km
CHF 2'600.–
Casa bifamiliare 5 locali
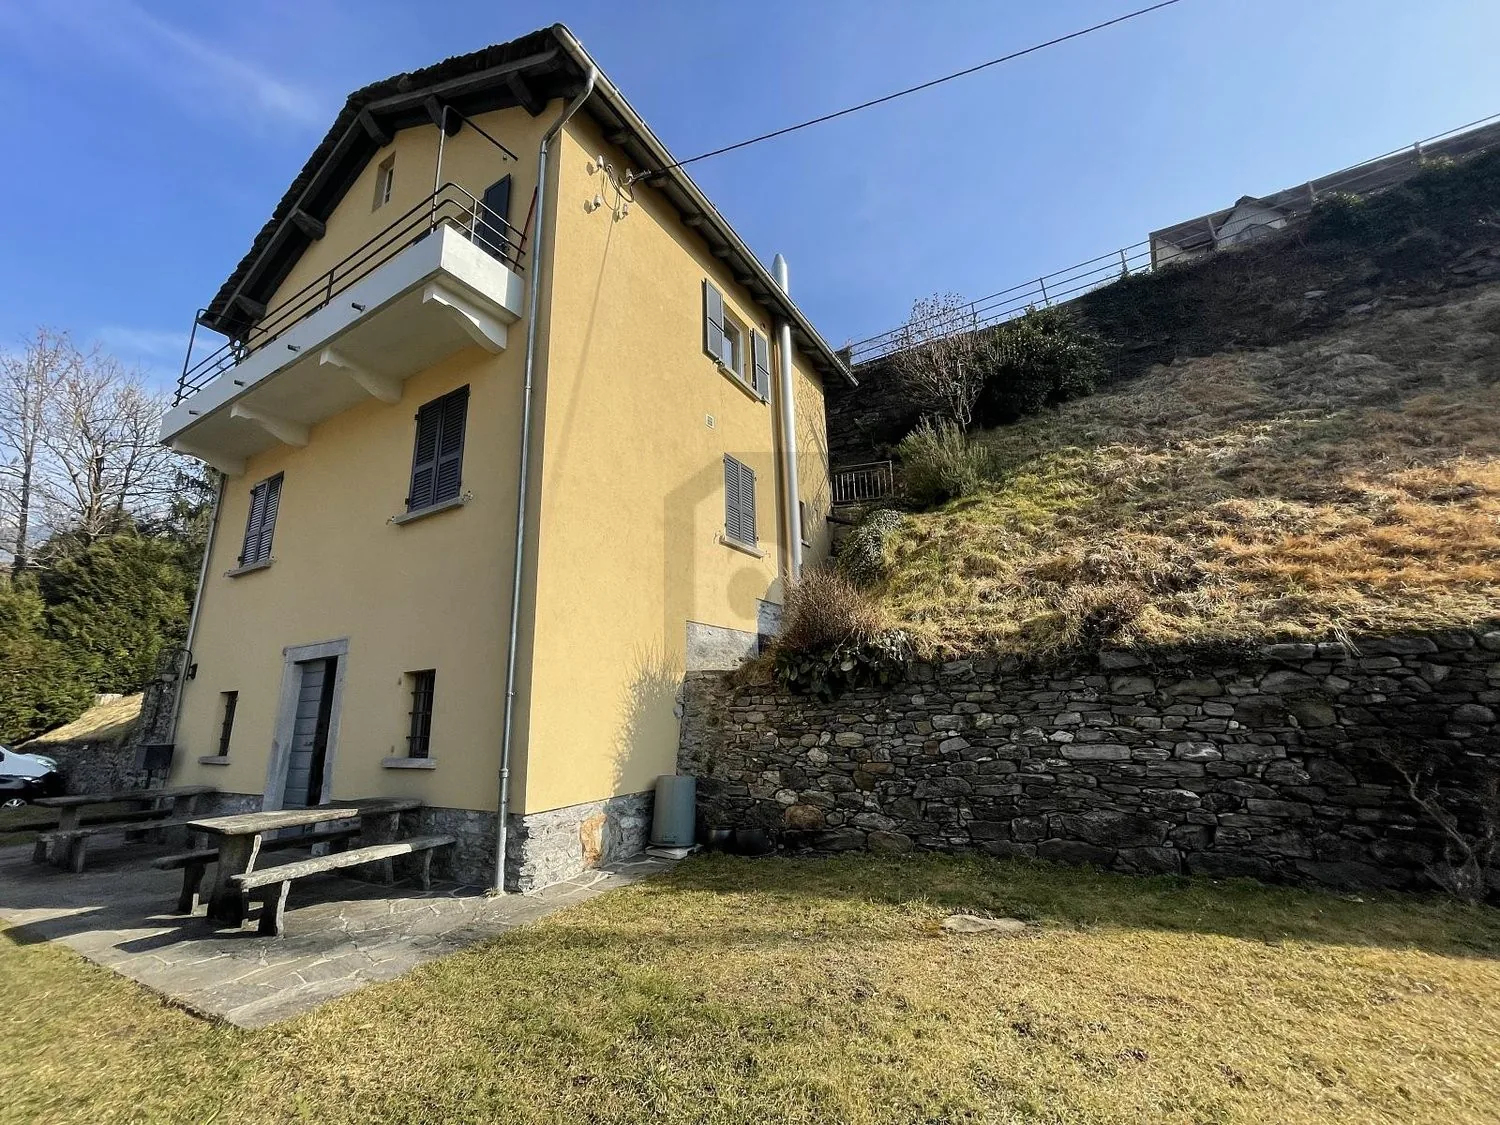 5.6 km
CHF 990.–
Appartamento 2.5 locali
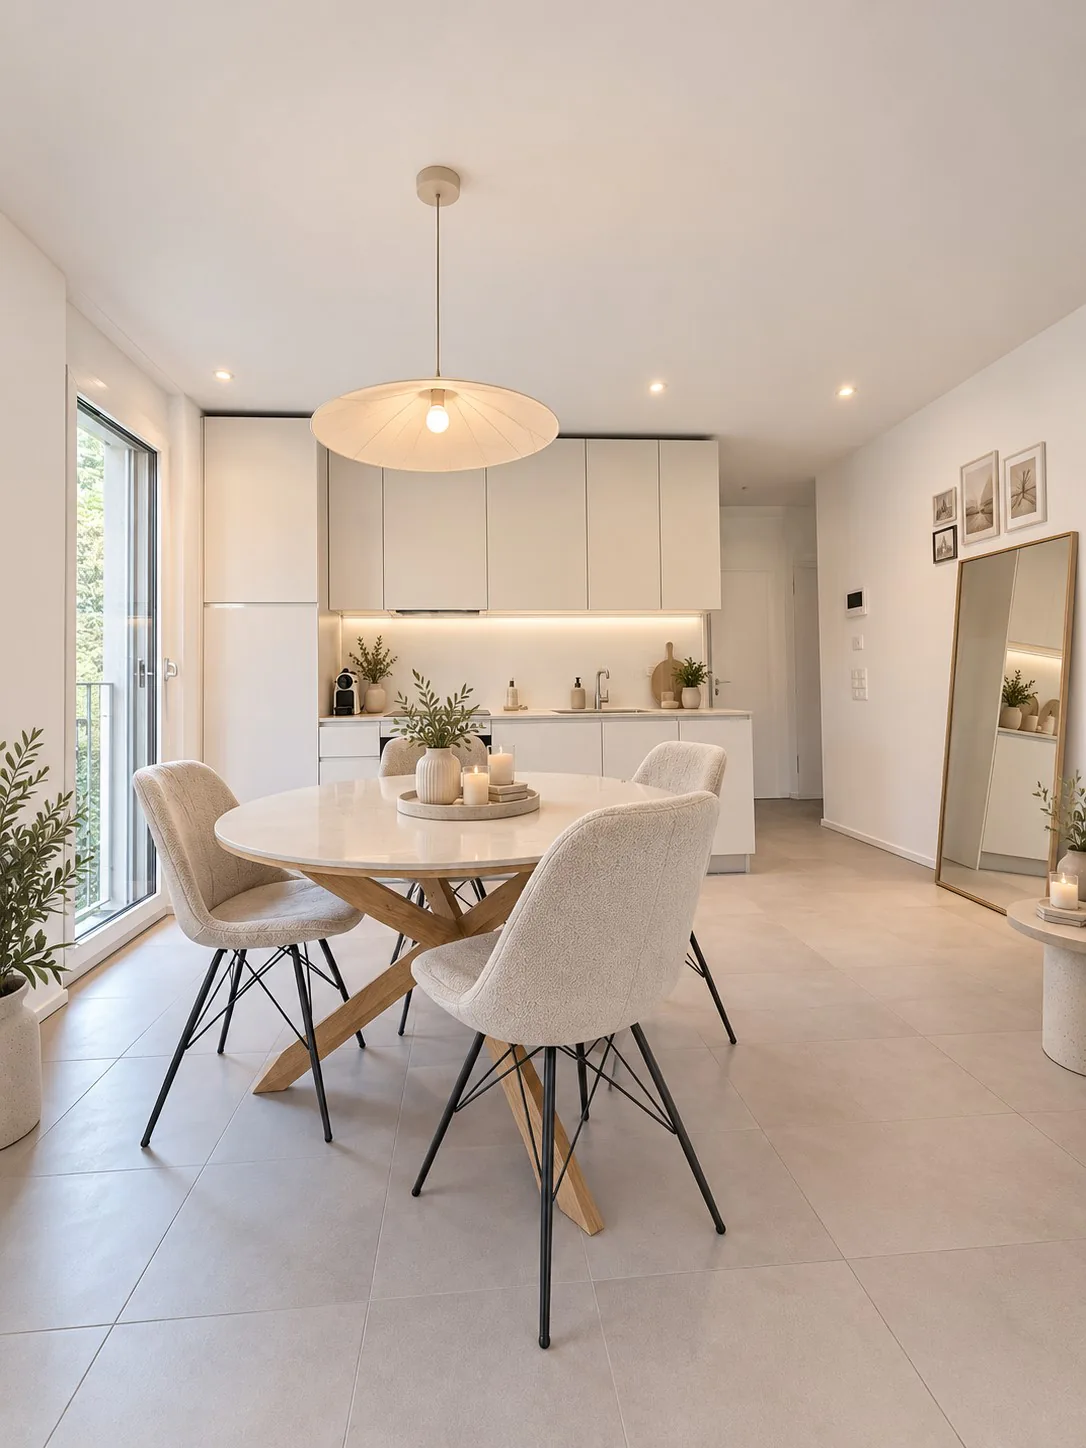 5.6 km
CHF 1'270.–
Appartamento a terrazza 2.5 locali
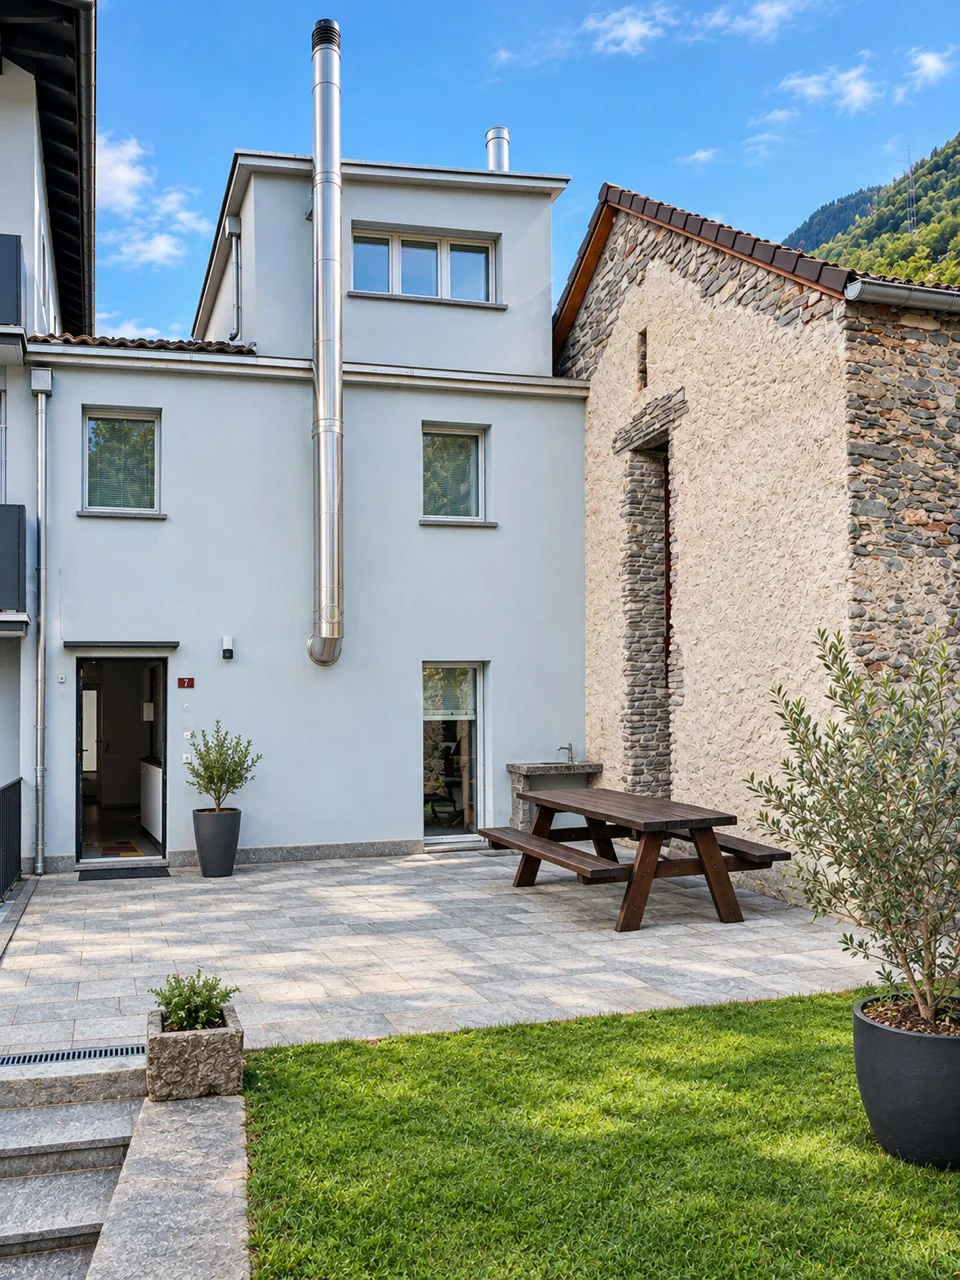 5.8 km
CHF 2'300.–
Casa unifamiliare 4.5 locali
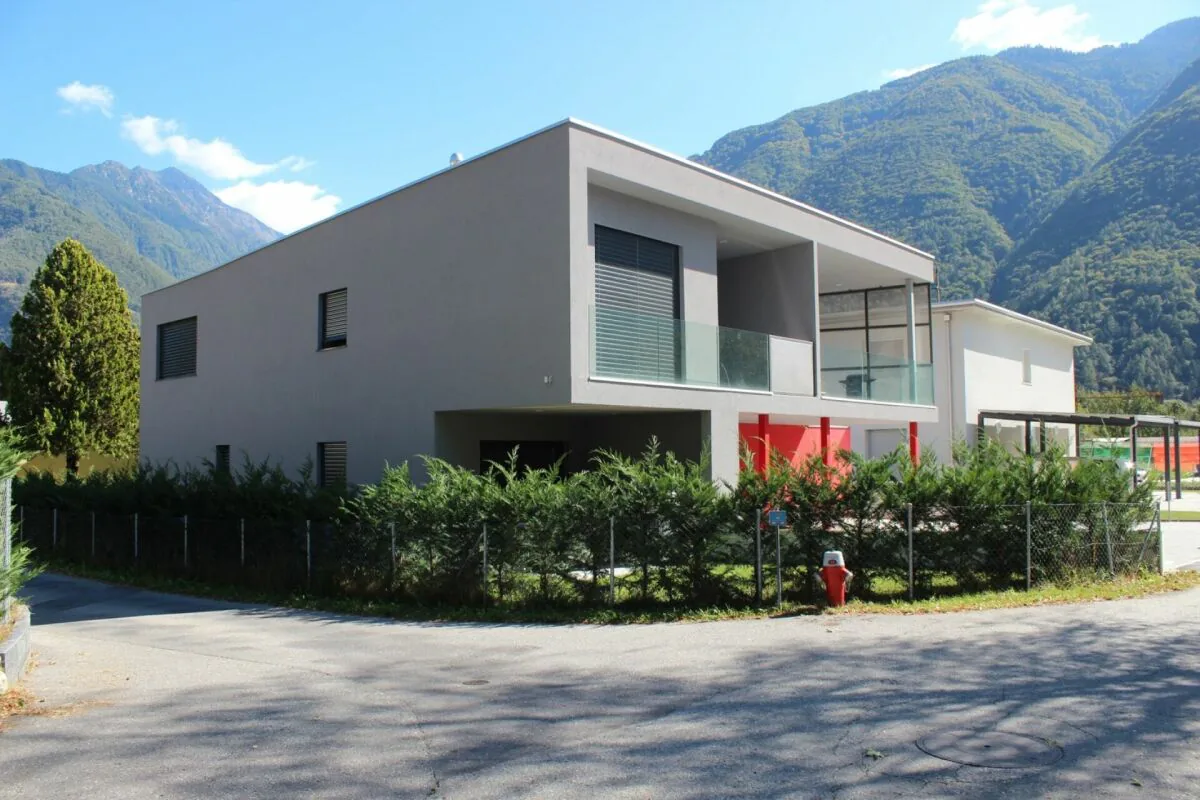 5.9 km
CHF 1'380.–
Appartamento 2.5 locali
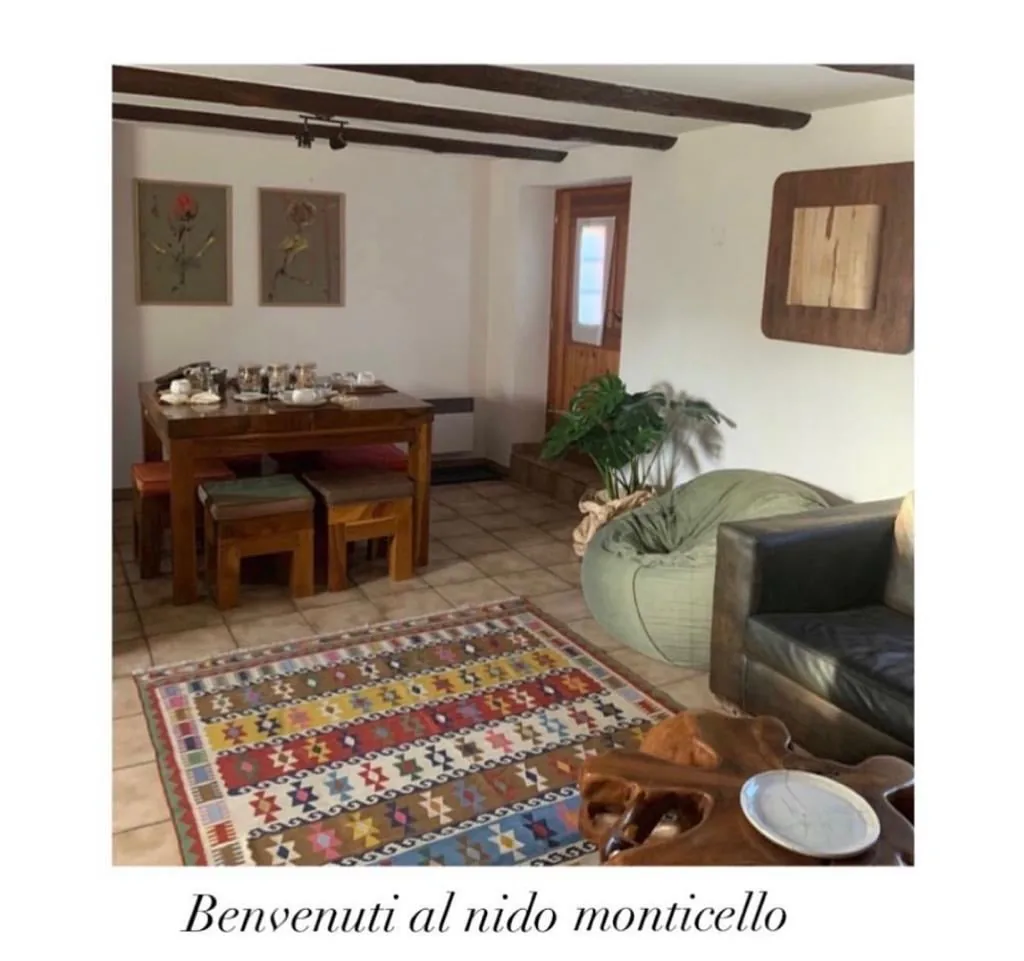 8.0 km
CHF 1'220.–
Rustico 3 locali
Mercato immobiliare a Sta. Maria in Calanca
Le cifre seguenti valgono per l'intero comune di cui Sta. Maria in Calanca fa parte. Il tasso di sfitto è del 2.09 %, 308 % sopra la media cantonale (0.51 %) — un mercato relativamente disteso. Il moltiplicatore d'imposta comunale (Steuerfuss) è del 100 % (2026), 13 % sopra la media dei comuni del cantone (88.3 %). Una persona sola senza figli con un salario lordo di CHF 100'000 paga nel comune di Santa Maria in Calanca CHF 11'599 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). Nella media dei comuni ponderata per gli abitanti l'importo è di CHF 10'890 nel cantone e di CHF 12'251 in Svizzera. Il reddito imponibile mediano di tutti i contribuenti è di CHF 34'900 (periodo fiscale 2022). Il comune conta 113 abitanti (2025).
Fonti: Ufficio federale di statistica (UST), Amministrazione federale delle contribuzioni (AFC).
Domande frequenti
In quale cantone si trova Sta. Maria in Calanca?
Sta. Maria in Calanca si trova nel Cantone dei Grigioni.
Qual è il moltiplicatore d'imposta comunale (Steuerfuss) a Sta. Maria in Calanca?
Il moltiplicatore d'imposta comunale (Steuerfuss) a Sta. Maria in Calanca è del 100 % dell'imposta cantonale di base (anno fiscale 2026). Nota: si tratta di un moltiplicatore dell'imposta cantonale, non dell'aliquota effettiva, ed è confrontabile solo all'interno dello stesso cantone.
A quanto ammonta l'imposta sul reddito a Sta. Maria in Calanca?
Una persona sola senza figli con un salario lordo di CHF 100'000 paga nel comune di Santa Maria in Calanca CHF 11'599 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). L'importo vale per questa economia domestica e questo reddito e, a differenza del moltiplicatore d'imposta, è confrontabile tra cantoni.