Il tasso di sfitto è del 2.43 %, 120 % sopra la media cantonale (1.10 %). Il moltiplicatore d'imposta comunale (Steuerfuss) è del 150 % (2026), 3 % sopra la media dei comuni del cantone (145.2 %). Una persona sola senza figli con un salario lordo di CHF 100'000 paga CHF 11'689 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). Nella media dei comuni ponderata per gli abitanti l'importo è di CHF 11'474 nel cantone e di CHF 12'251 in Svizzera. Il reddito imponibile mediano di tutti i contribuenti è di CHF 48'400 (periodo fiscale 2022). Hauptwil-Gottshaus conta 2'121 abitanti (2025).
Fonti: Ufficio federale di statistica (UST), Amministrazione federale delle contribuzioni (AFC).
1 appartamenti sono attualmente proposti da acquistare a Hauptwil-Gottshaus su Homematch. La selezione si aggiorna durante la giornata man mano che le agenzie pubblicano nuovi annunci.
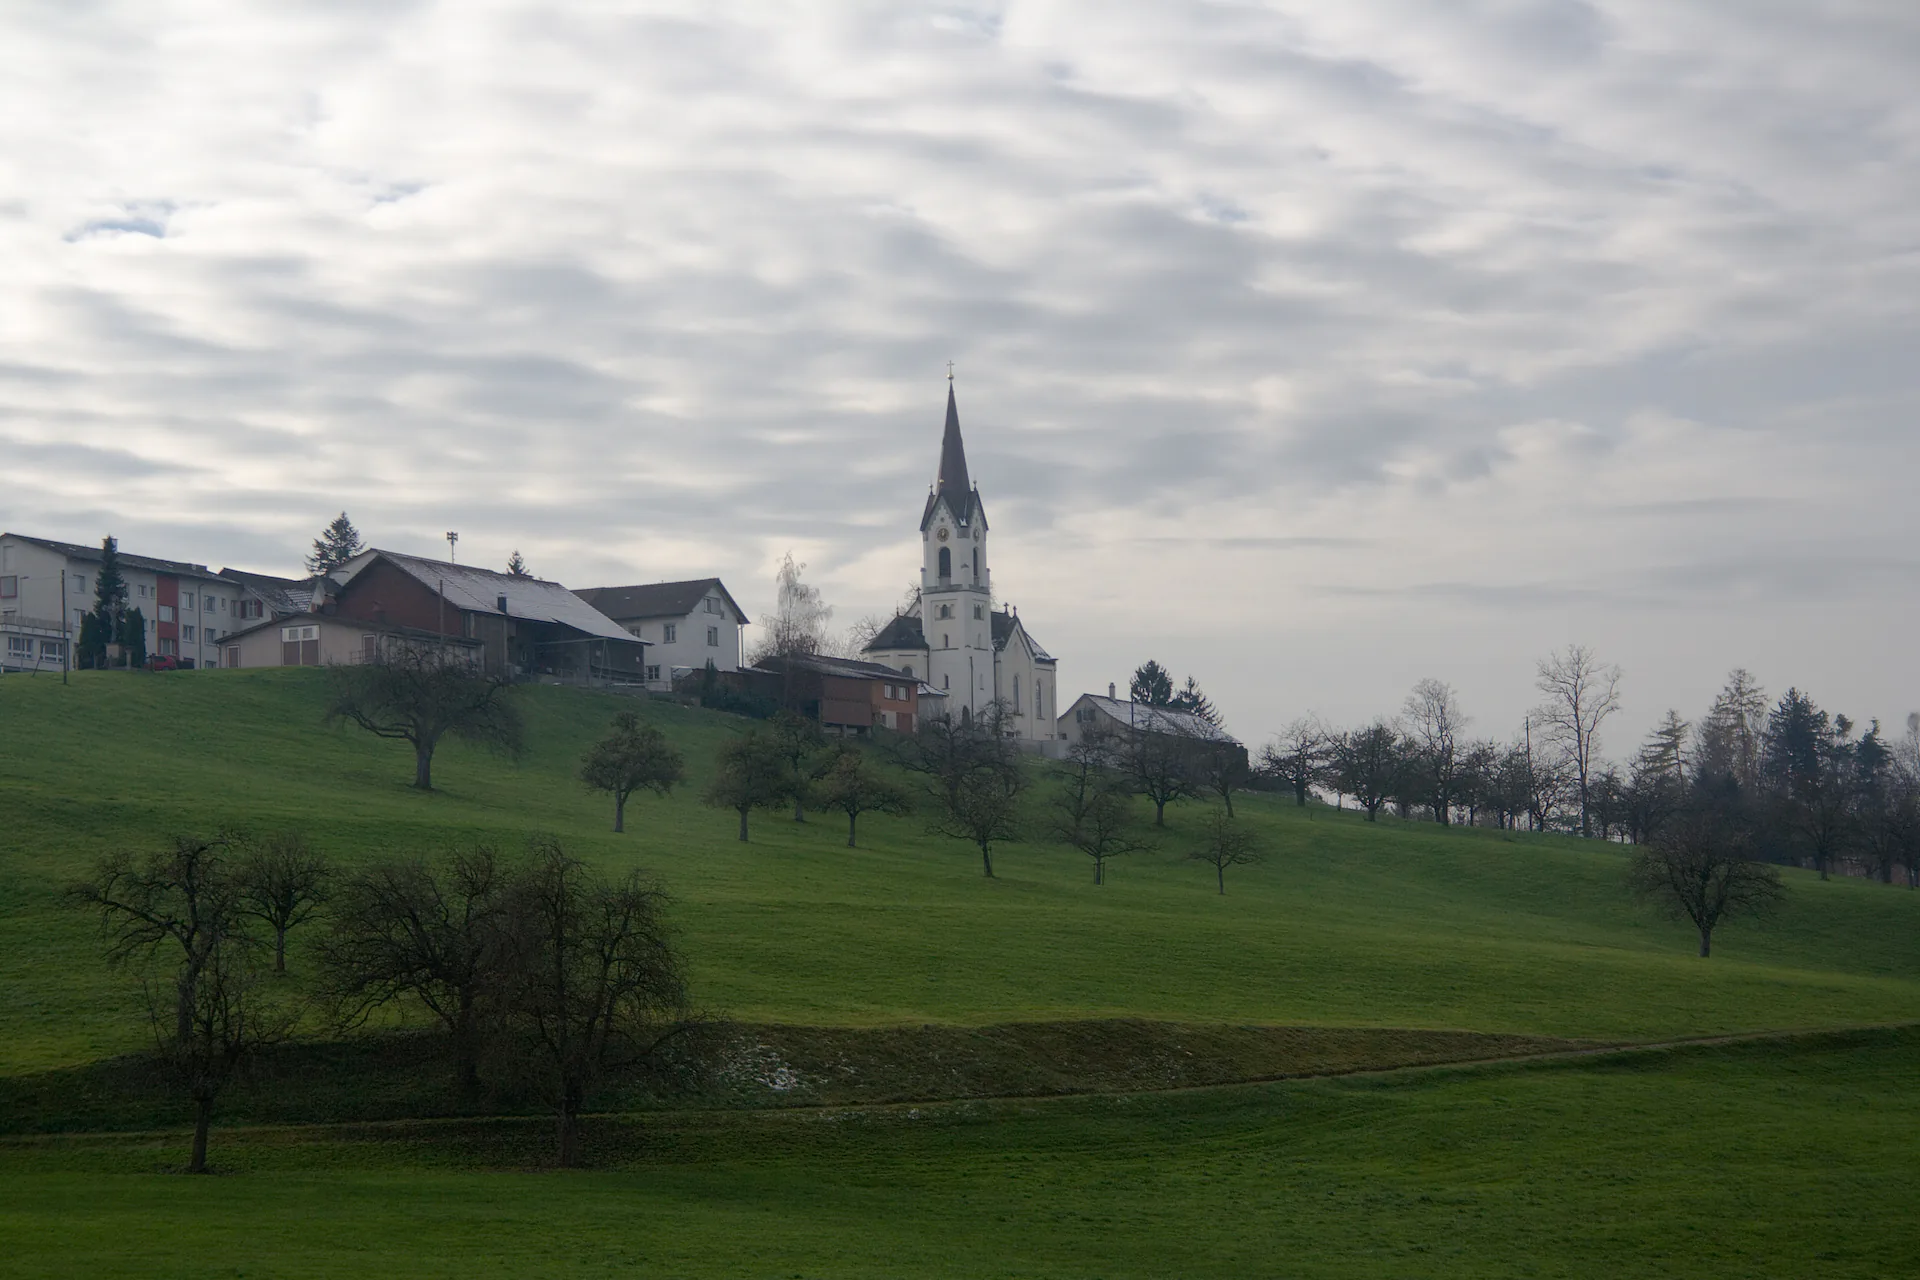
Hauptwil-Gottshaus si trova nel canton Turgovia.
Hauptwil-Gottshaus conta circa 2121 abitanti.
Il moltiplicatore d'imposta comunale (Steuerfuss) a Hauptwil-Gottshaus è del 150 % dell'imposta cantonale di base (anno fiscale 2026). Nota: si tratta di un moltiplicatore dell'imposta cantonale, non dell'aliquota effettiva, ed è confrontabile solo all'interno dello stesso cantone.
Una persona sola senza figli con un salario lordo di CHF 100'000 paga a Hauptwil-Gottshaus CHF 11'689 all'anno di imposta cantonale, comunale e personale (anno fiscale 2026, senza imposta di culto, federale e sulla sostanza). L'importo vale per questa economia domestica e questo reddito e, a differenza del moltiplicatore d'imposta, è confrontabile tra cantoni.